Макроэкономические показатели в системе национальных счетовСтраница
5
5
Слайд 26

Таблица 9, часть 1 Основные счета и показатели системы национальных счетов
Валовая добавленная стоимость
Валовой внутренний продукт
Слайд 27

Таблица 9, часть 2
Валовая прибыль / Валовые смешанные доходы
Сальдо первичных доходов
Валовая прибыль / Валовые смешанные доходы
Сальдо первичных доходов
Слайд 28

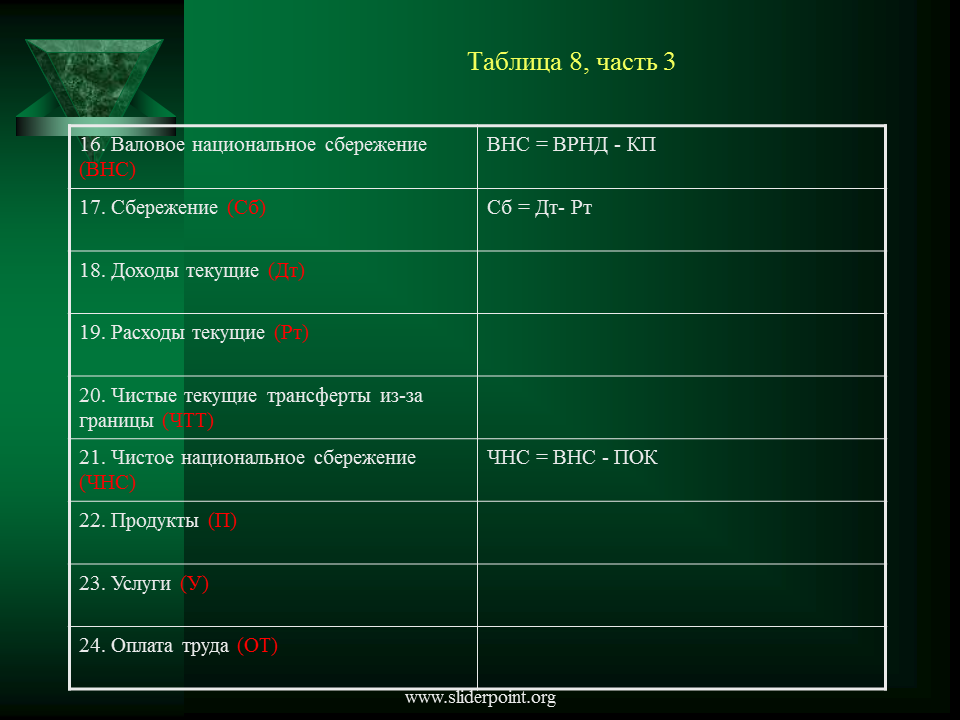
Таблица 9, часть 3
Валовой располагаемый доход
Валовой располагаемый доход
Валовое сбережение
Валовое сбережение
Слайд 29

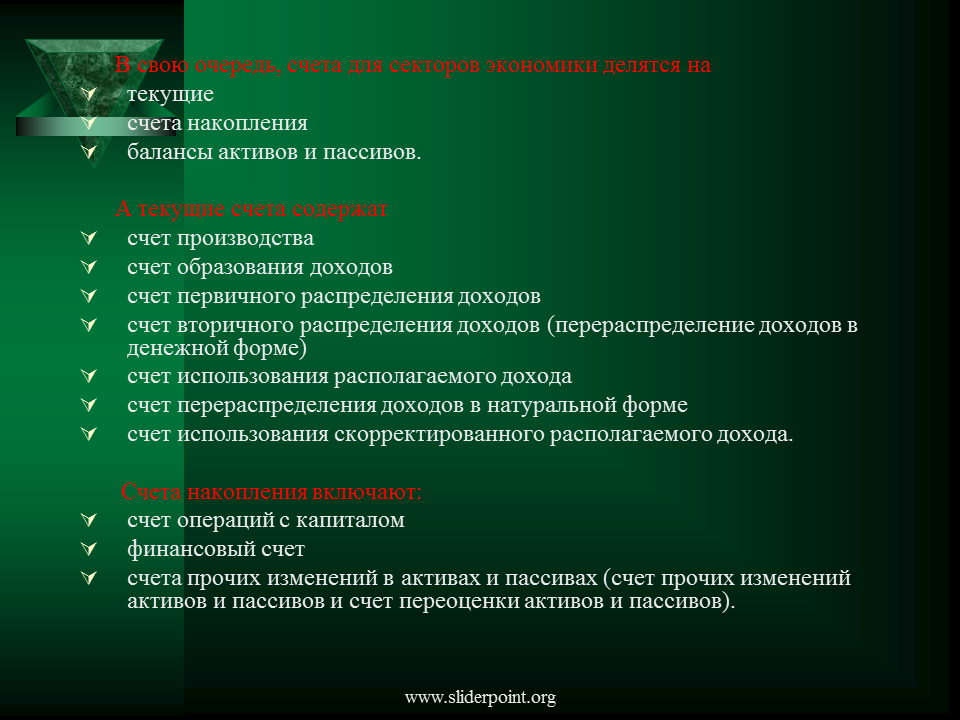
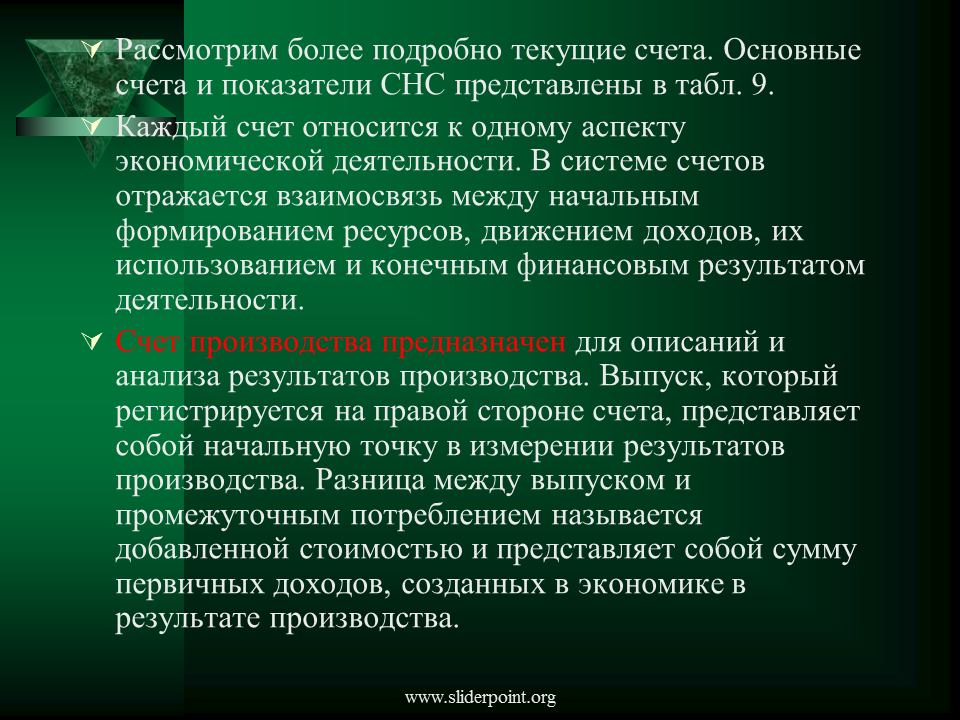
Счета доходов являются центральными в этой системе счетов, связывая результат производства с процессом капиталообразования и изменения финансовых активов и пассивов. Смысл деления счетов заключается в наличии трех основных этапов кругооборота доходов:
образования
распределения и перераспределения
использования доходов на потребление и сбережение.
Слайд 30

Задача первой группы счетов доходов (счет образования доходов, счета первичного и вторичного распределения доходов) заключается в выделении всех доходов, связанных с производством. Валовая добавленная стоимость представляет собой сумму доходов — оплату факторов производства, предоставленных в распоряжение внутренней экономики, плюс налоги на производство и продукты — доходы государства. В счете образования доходов эта сумма делится на три части:
оплату труда наемных работников — трудовые доходы
налоги на производство и сумму остальных факторных доходов, которые формируют прибыль
для сектора домашних хозяйств — смешанный доход.
Слайд 31

В счете распределения первичных доходов происходит выделение остальных факторных доходов — доходов от собственности. Сальдо первичных доходов, формирующееся как балансирующая статья этого счета и как основной итог этой первой группы счетов, представляет собой распределение валовой добавленной стоимости по инвестиционным секторам.
Свой вклад в сальдо первичных доходов добавляет сектор «Остальной мир». Счет перераспределения доходов показывает, как различные трансферты изменяют сальдо первичных доходов, перераспределяя доход в соответствии с текущей социально-экономической политикой государства.
Слайд 32

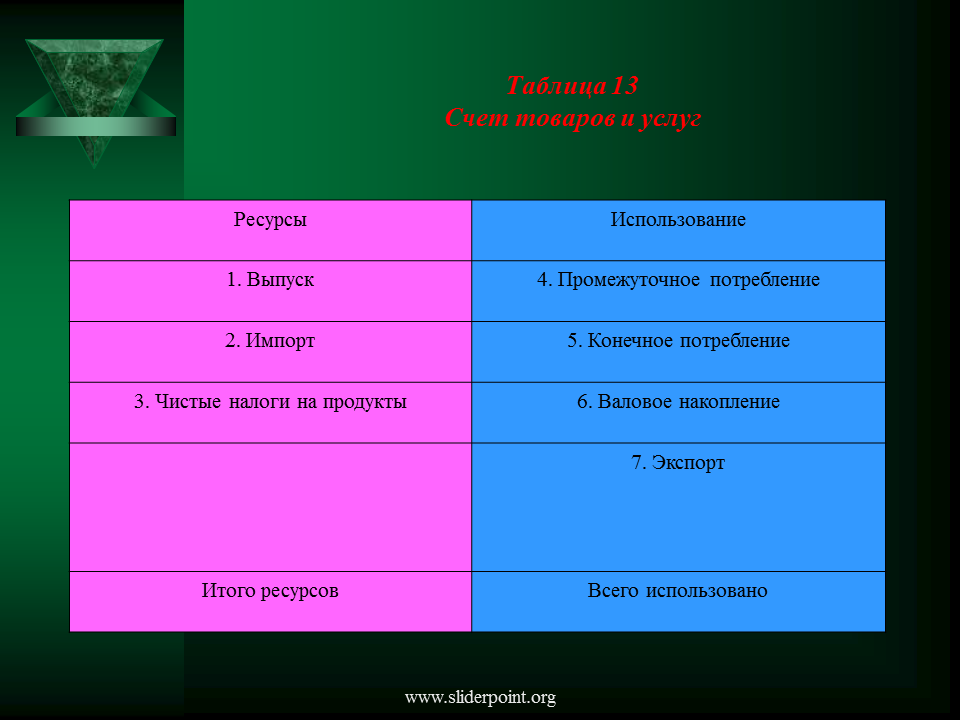
В итоге получается располагаемый доход как максимальная сумма, которую можно было бы использовать, не изменяя своих прежних наличных денег и финансовых активов.
Вторая группа счетов в счетах доходов
Содержание
- Макроэкономические показатели в системе национальных счетов
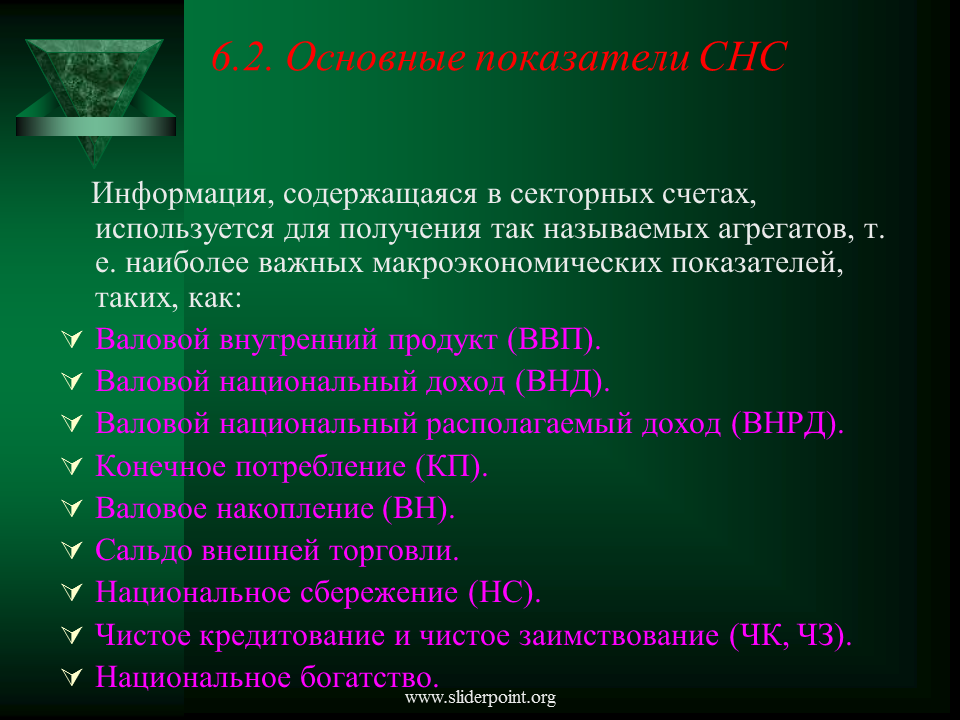
- Основные показатели СНС
- Взаимосвязь показателей СНС
- Виды оценки показателей в СНС
- Система основных счетов
Последние добавления
- Менеджмент организации
- Азия
- Менеджмент в сестринском деле теория и практика
- Методология управления
- Акулы
- Интеграция различных подходов к менеджменту
- Методологические основы менеджмента цель, задачи, принципы, методы, функции