Макроэкономические показатели в системе национальных счетовСтраница
4
4
Слайд 21
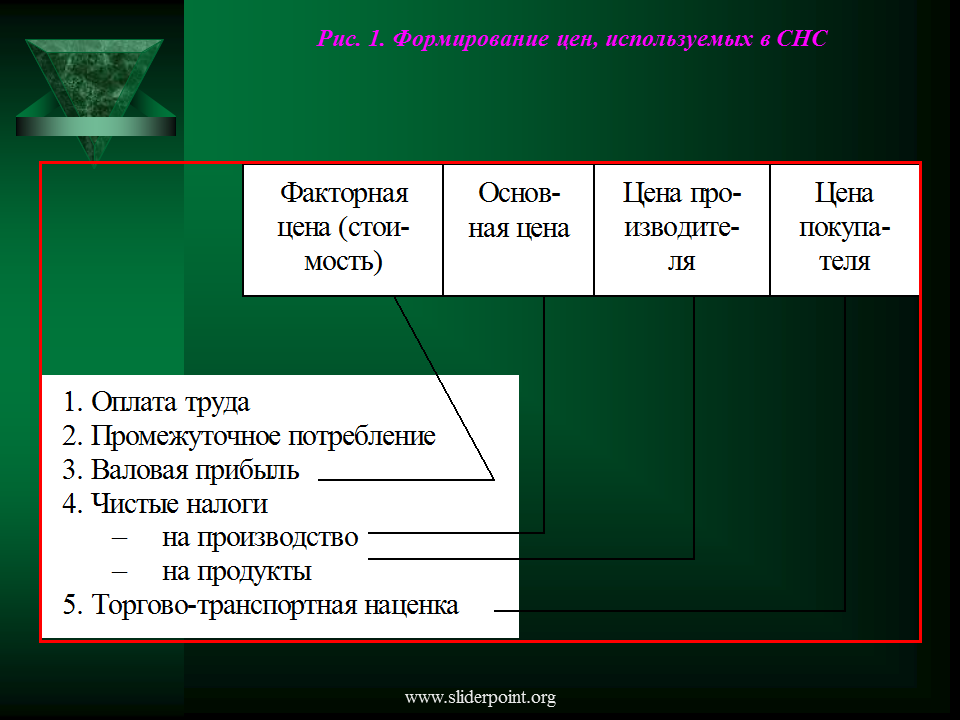
Важным аспектом оценки продукции является отнесение расходов по доставке на счет производителя или потребителя. Так, цена производства равна стоимости товара на предприятии производителя, т. е. она не включает затраты на доставку товара потребителю. Цена потребления включает торговые и транспортные наценки, относящиеся к реализации данного товара. Эти цены являются рыночными.
Слайд 22
Система основных счетов
Счета используются для регистрации экономических операций, осуществляемых институциональными единицами, т. е. резидентами данной страны. Отдельные записи в счетах — это аналитические обобщающие показатели различных аспектов экономических процессов.
В СНС используются два метода балансировки счетов. Некоторые счета имеют балансирующую статью, реализуемую с помощью балансового метода. Эта статья затем становится исходной статьей следующего счета.
Некоторые счета балансируются «по определению», т. е. балансировка счета достигается благодаря тому, что между записями, относящимися к ресурсам и к использованию, должно существовать равновесие.
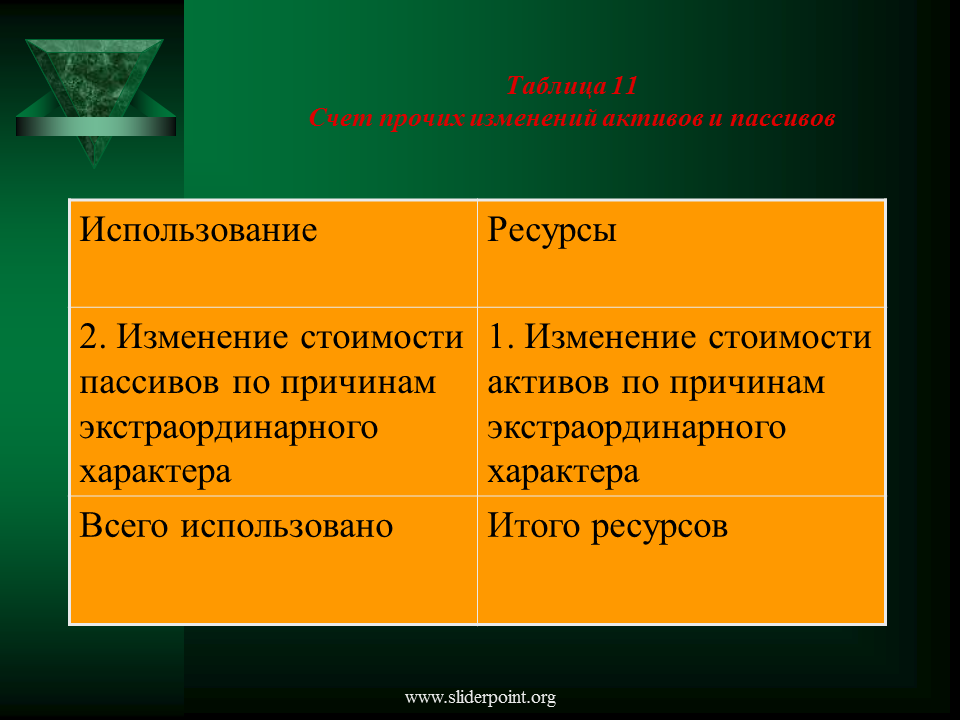
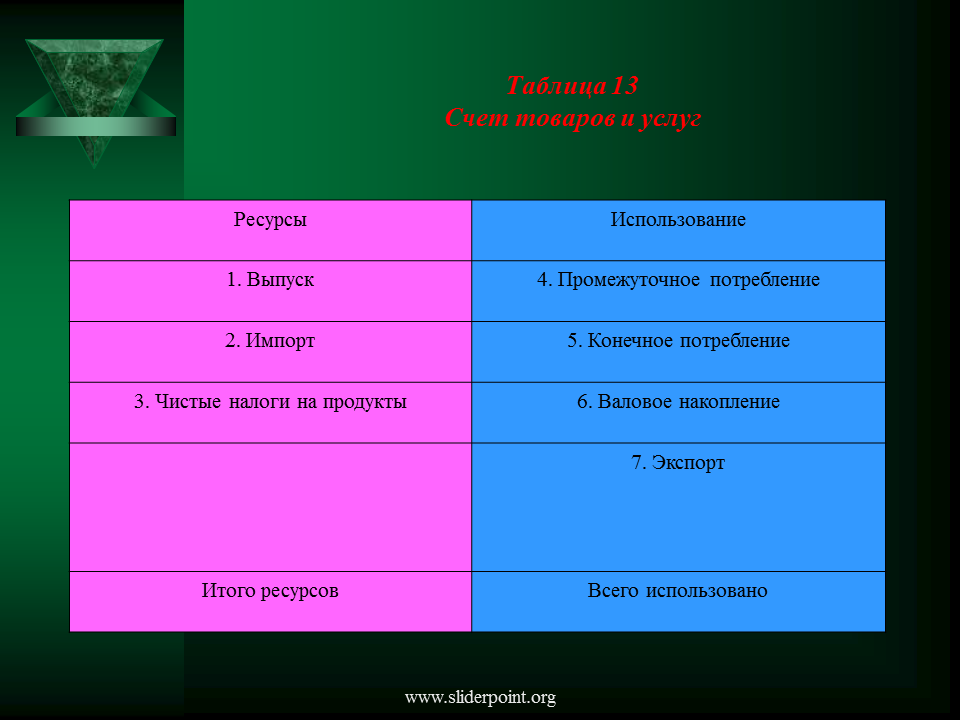
Каждый счет СНС состоит из двух сторон: ресурсов и использования (сумма записей в ресурсах равна сумме записей в использовании).
Слайд 23
Различают следующие группы счетов:
Счета для секторов экономики.
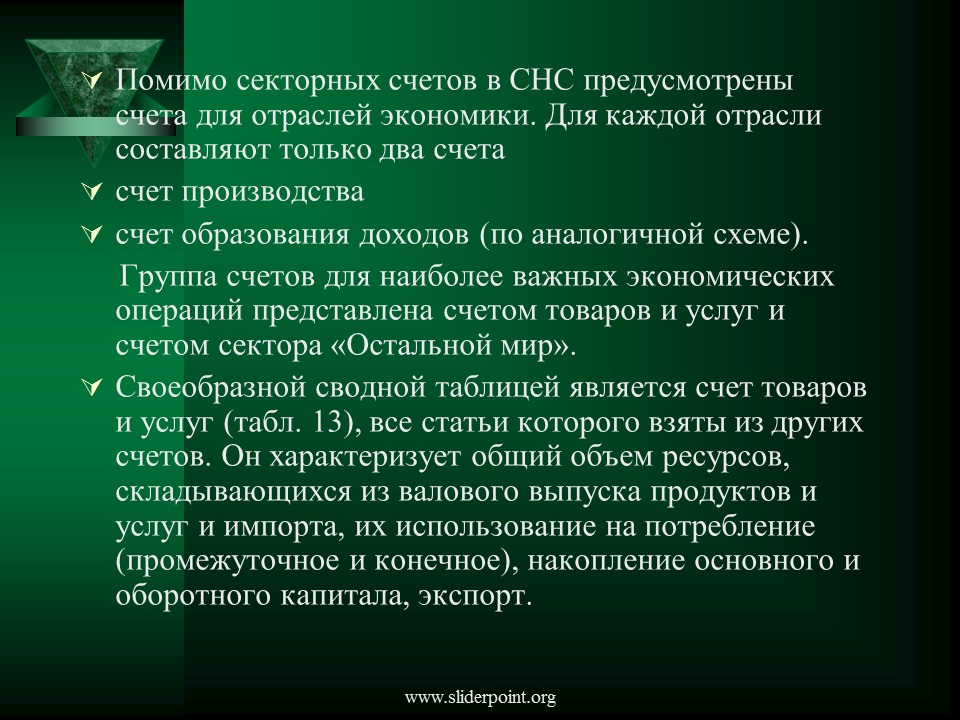
Счета для отраслей экономики.
Счета для отдельных экономических операций.
Счета для экономики в целом (консолидированные счета).
Слайд 24
В свою очередь, счета для секторов экономики делятся на
текущие
счета накопления
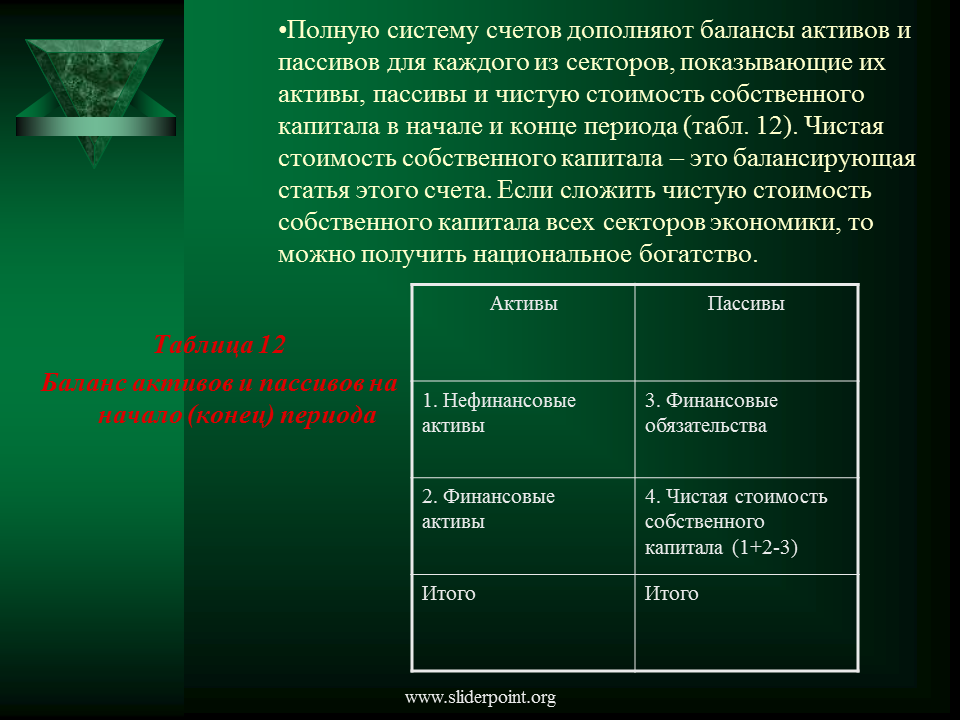
балансы активов и пассивов.
А текущие счета содержат
счет производства
счет образования доходов
счет первичного распределения доходов
счет вторичного распределения доходов (перераспределение доходов в денежной форме)
счет использования располагаемого дохода
счет перераспределения доходов в натуральной форме
счет использования скорректированного располагаемого дохода.
Счета накопления включают:
счет операций с капиталом
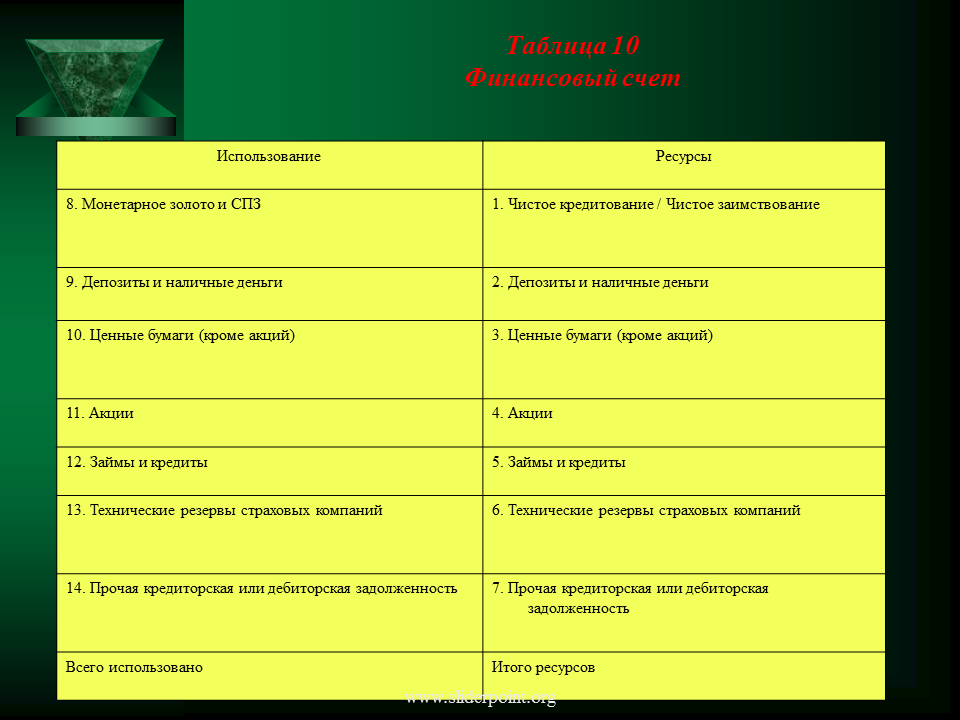
финансовый счет
счета прочих изменений в активах и пассивах (счет прочих изменений активов и пассивов и счет переоценки активов и пассивов).
Слайд 25
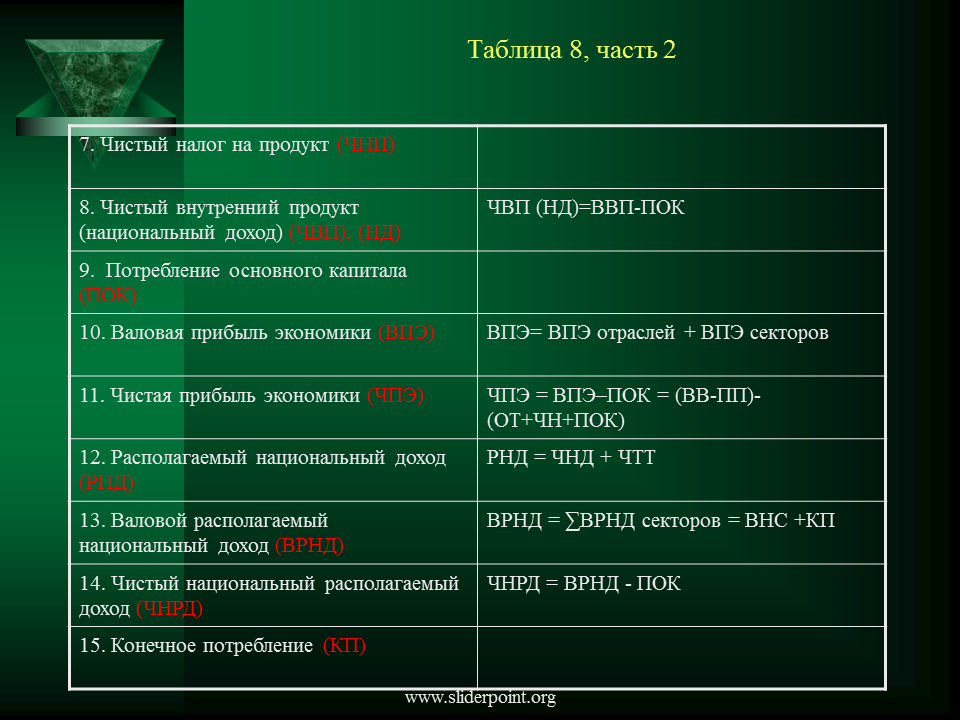
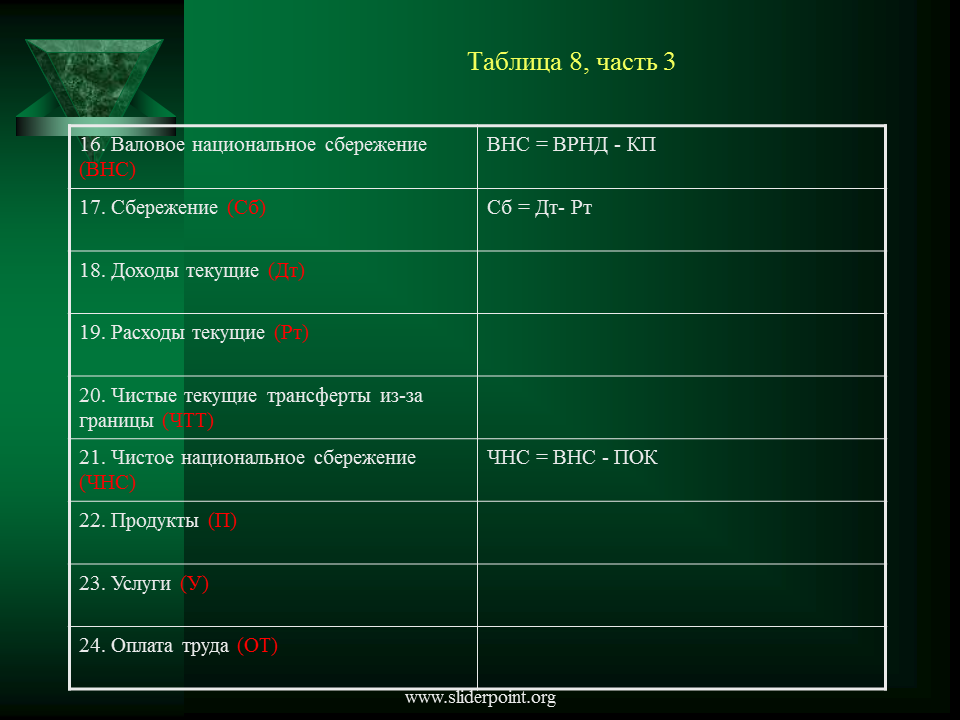
Рассмотрим более подробно текущие счета. Основные счета и показатели СНС представлены в табл. 9.
Каждый счет относится к одному аспекту экономической деятельности. В системе счетов отражается взаимосвязь между начальным формированием ресурсов, движением доходов, их использованием и конечным финансовым результатом деятельности.
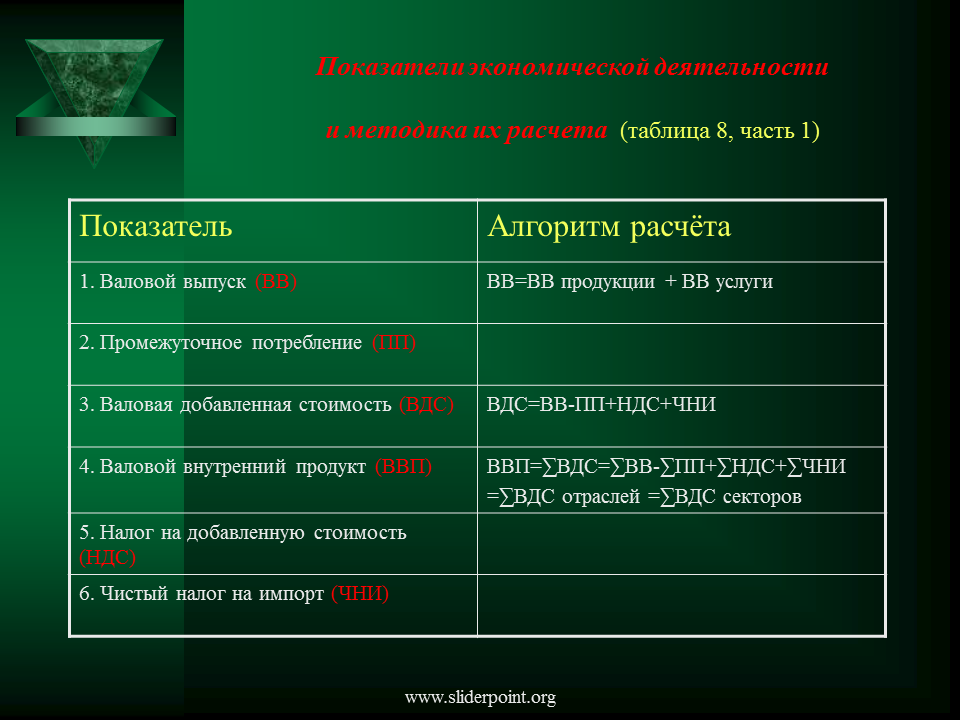
Счет производства предназначен для описаний и анализа результатов производства. Выпуск, который регистрируется на правой стороне счета, представляет собой начальную точку в измерении результатов производства. Разница между выпуском и промежуточным потреблением называется добавленной стоимостью и представляет собой сумму первичных доходов, созданных в экономике в результате производства.




Содержание
- Макроэкономические показатели в системе национальных счетов
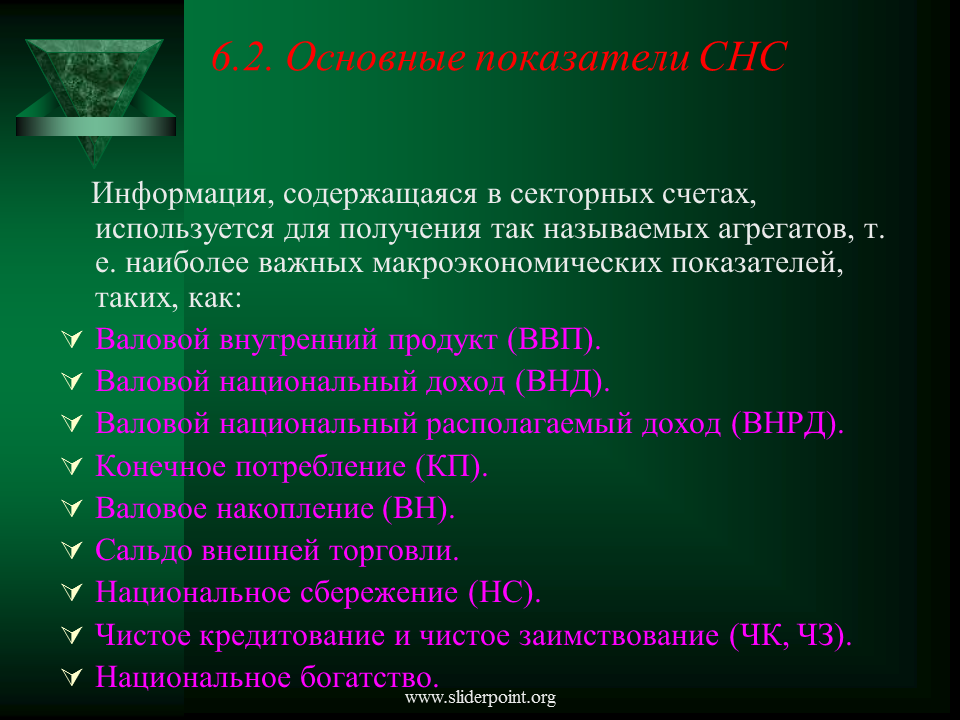
- Основные показатели СНС
- Взаимосвязь показателей СНС
- Виды оценки показателей в СНС
- Система основных счетов
Последние добавления
- Методология управления
- Интеграция различных подходов к менеджменту
- Модели Менеджмента
- Образцы основных документов управления
- Свет в жизни растений и животных
- Ацтеки
- Австралия