Единый социальный налогСтраница
1
1
Слайд 1
Единый социальный налог
Слайд 2
Регулируется НК, а именно 24 главой.
ЕСН введен в действие с 1 января 2001 г.
Заменил отчисления в государственные социальные внебюджетные фонды.
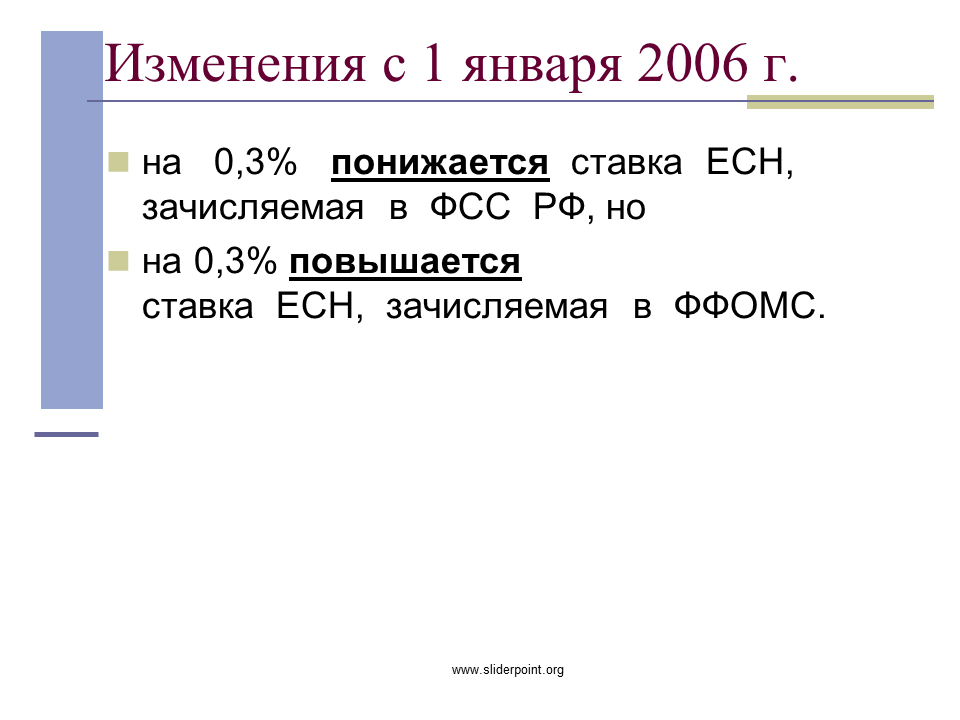
Поступления зачисляются в Федеральный бюджет, ПФ РФ, ФСС и в ФОМС.
Слайд 3
Налогоплательщики
Организации и индивидуальные предприниматели, производящие выплаты физическим лицам;
индивидуальные предприниматели;
адвокаты.
Слайд 4
Объект налогообложения
для организаций:
выплаты, начисленные в пользу физических лиц
для индивидуальных предпринимателей:
- выплаты в пользу физических лиц,
а также
- доходы от предпринимательской деятельности за вычетом расходов, связанных с их извлечением.
Слайд 5
Объект налогообложения:
Не относятся к объекту н/о выплаты:
1) по договорам, предметом которых является переход права собственности или иных вещных прав на имущество;
2) по договорам, связанных с передачей в пользование имущества (имущественных прав).
Слайд 6
Объект налогообложения:
3) Которые не уменьшают налоговую базу у ИП по НДФЛ в текущем отчетном (налоговом) периоде.
или
не отнесены на расходы, уменьшающие налоговую базу по налогу на прибыль у организаций.
(пр-р: питание работников, служебный автотранспорт, форменная одежда и т.п.)
Слайд 7
Налоговая база
Сумма выплат, начисленных за налоговый период в пользу физических лиц.
Учитываются любые выплаты и вознаграждения, вне зависимости от формы, в которой осуществляются данные выплаты (денежной или натуральной), в том числе оплата товаров (работ, услуг), предназначенных для физического лица (коммунальных услуг, питания, отдыха, обучения в интересах рабочего и т.п.).
Слайд 8
Налоговая база
определяется отдельно по каждому работнику с начала налогового периода по истечении каждого месяца нарастающим итогом
Слайд 9
Не подлежат обложению :
Государственные пособия, установленные Законодательством, в т.ч. по временной нетрудоспособности, по уходу за ребенком, по безработице, по беременности и родам;
компенсационные выплаты;
суммы единовременной финансовой помощи, оказываемой в связи с чрезвычайными обстоятельствами в целях возмещения причиненного материального ущерба или вреда их здоровью, смертью члена семьи;
Содержание
- Единый социальный налог
- Регулируется НК, а именно 24 главой.
- Налогоплательщики
- Объект налогообложения
- Налоговая база
- Не подлежат обложению :
- Налоговый и отчетный периоды
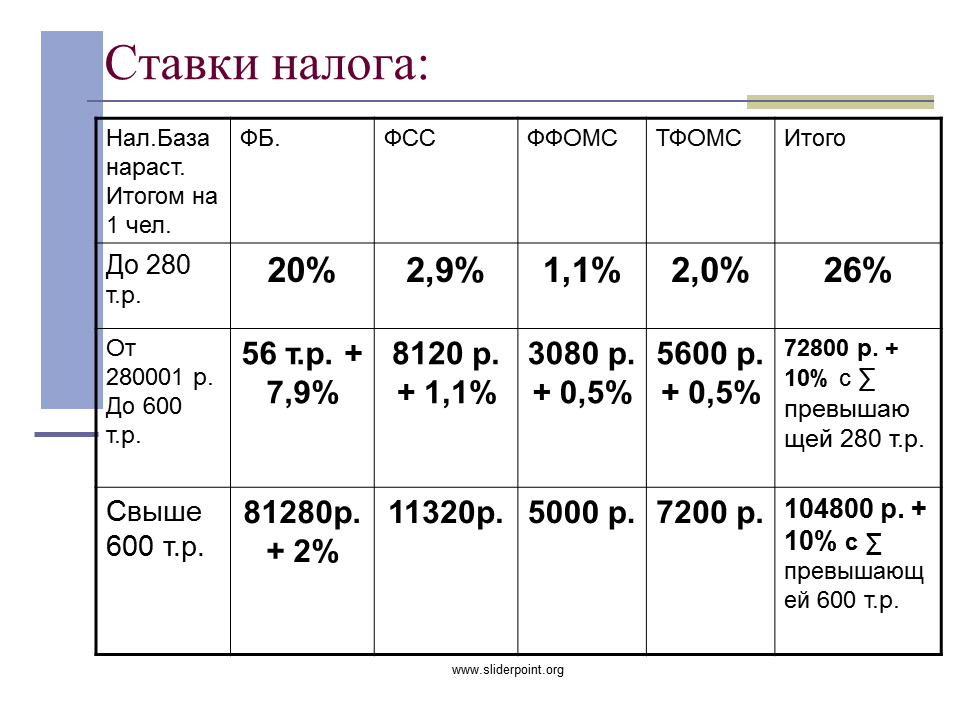
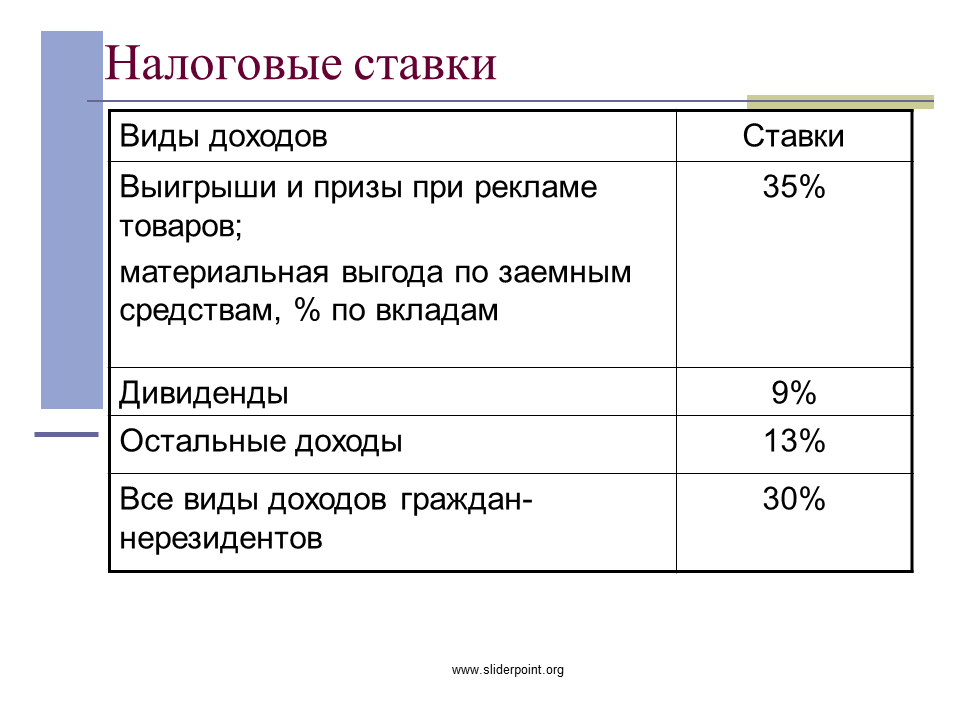
- Ставки налога
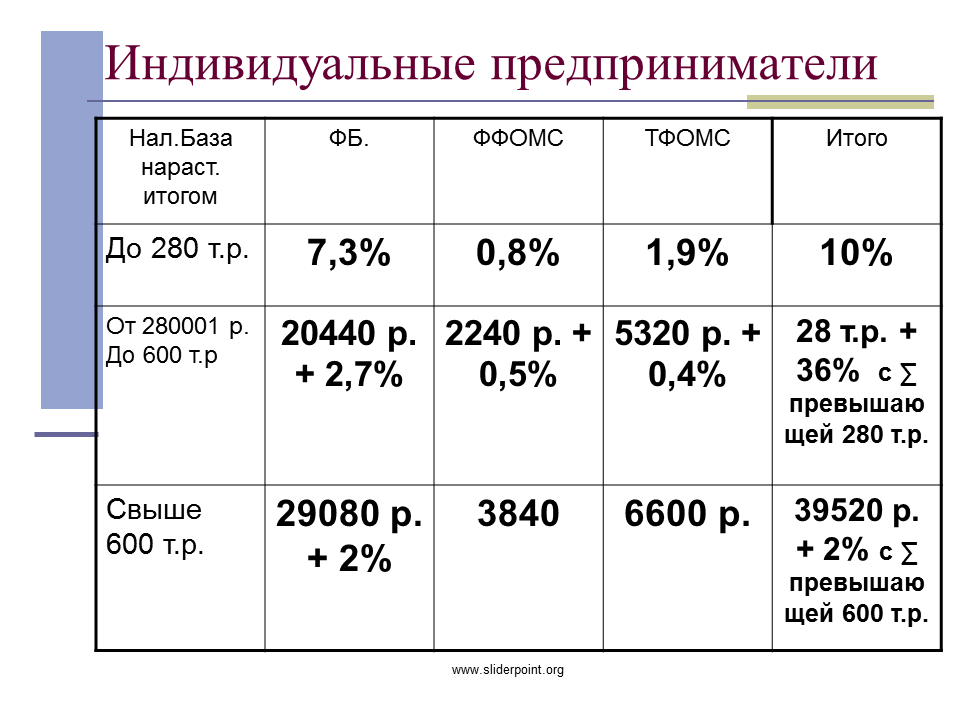
- Индивидуальные предприниматели
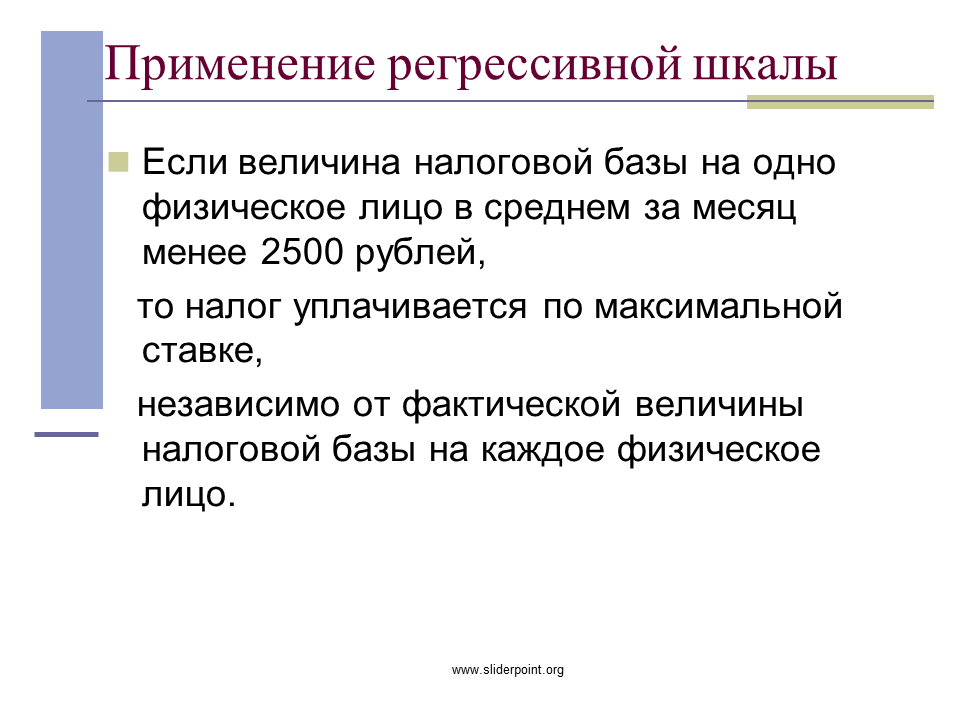
- Применение регрессивной шкалы
- Расчет и уплата налога
- Налог на доходы физических лиц
- Плательщики налога
- Объект налогообложения
- Налоговая база
- К доходам в натуральной форме относятся
- Материальная выгода: определение
- Материальная выгода: состав
- Выгода от экономии на процентах: расчет
- Выгода от приобретения ценных бумаг
- Доходы, не подлежащие н/о.
- Доходы, не подлежащие н/о.
- Налоговые вычеты
- Стандартные вычеты
- Социальные налоговые вычеты
- Имущественные налоговые вычеты
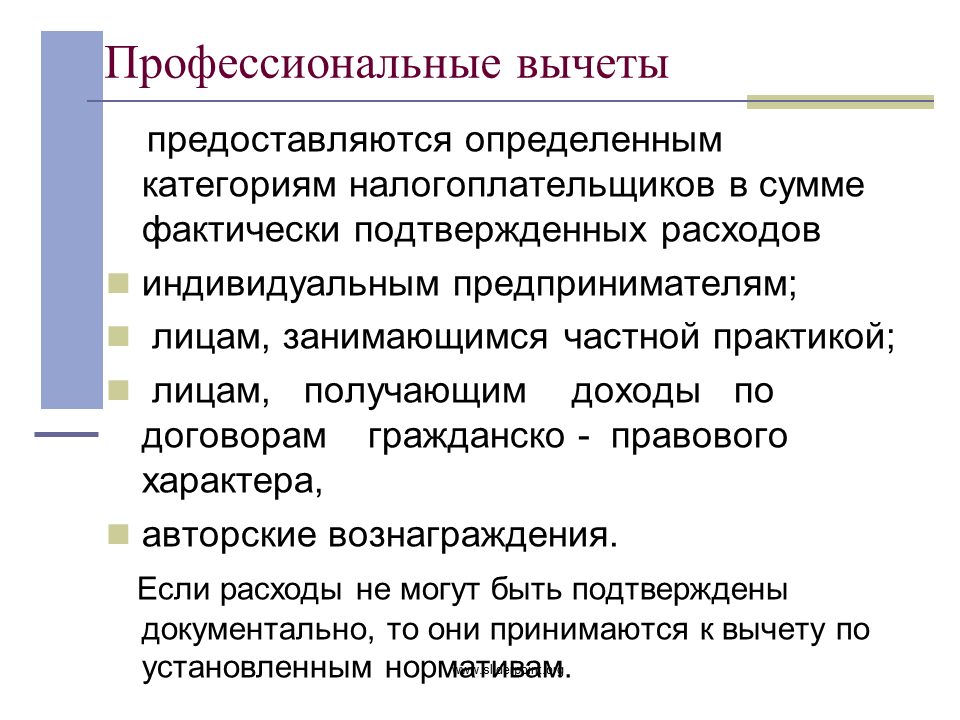
- Профессиональные вычеты
Последние добавления
- Астрономия
- Образцы основных документов управления
- Создание психологического климата при подготовке
- Наука
- Антарктида
- Атмосфера
- Модели Менеджмента