Единый социальный налогСтраница
2
2
Слайд 10
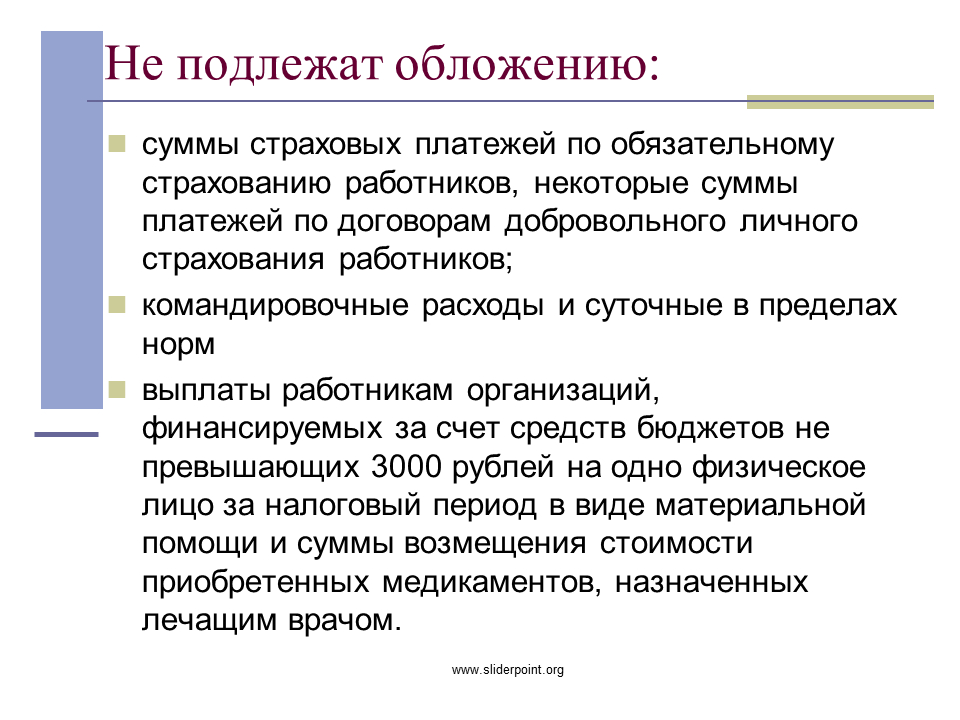
Не подлежат обложению:
суммы страховых платежей по обязательному страхованию работников, некоторые суммы платежей по договорам добровольного личного страхования работников;
командировочные расходы и суточные в пределах норм
выплаты работникам организаций, финансируемых за счет средств бюджетов не превышающих 3000 рублей на одно физическое лицо за налоговый период в виде материальной помощи и суммы возмещения стоимости приобретенных медикаментов, назначенных лечащим врачом.
Слайд 11
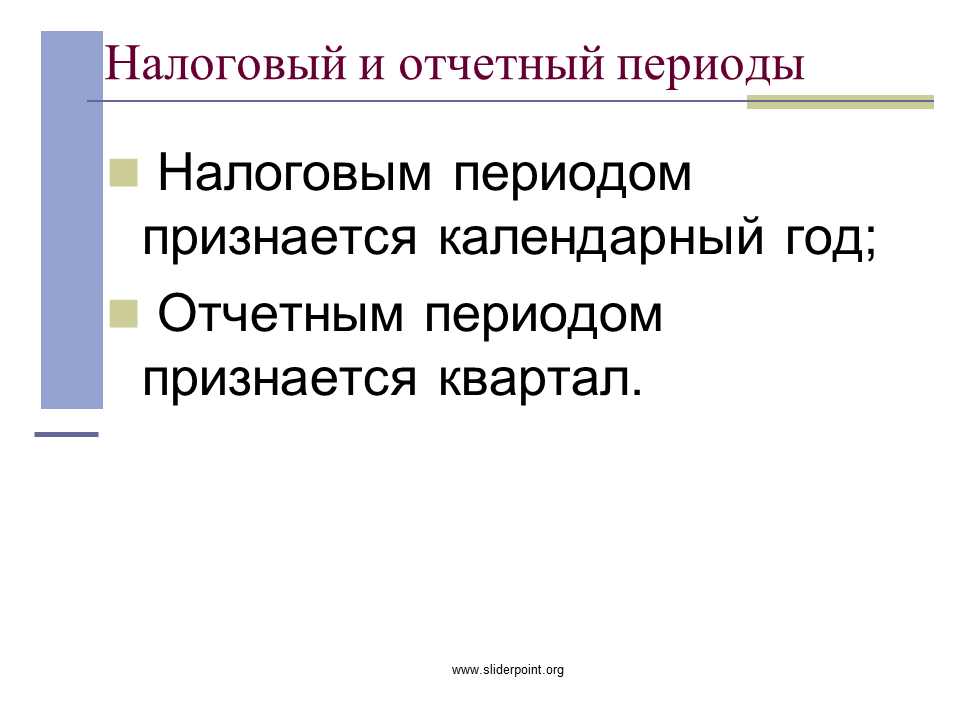
Налоговый и отчетный периоды
Налоговым периодом признается календарный год;
Отчетным периодом признается квартал.
Слайд 12
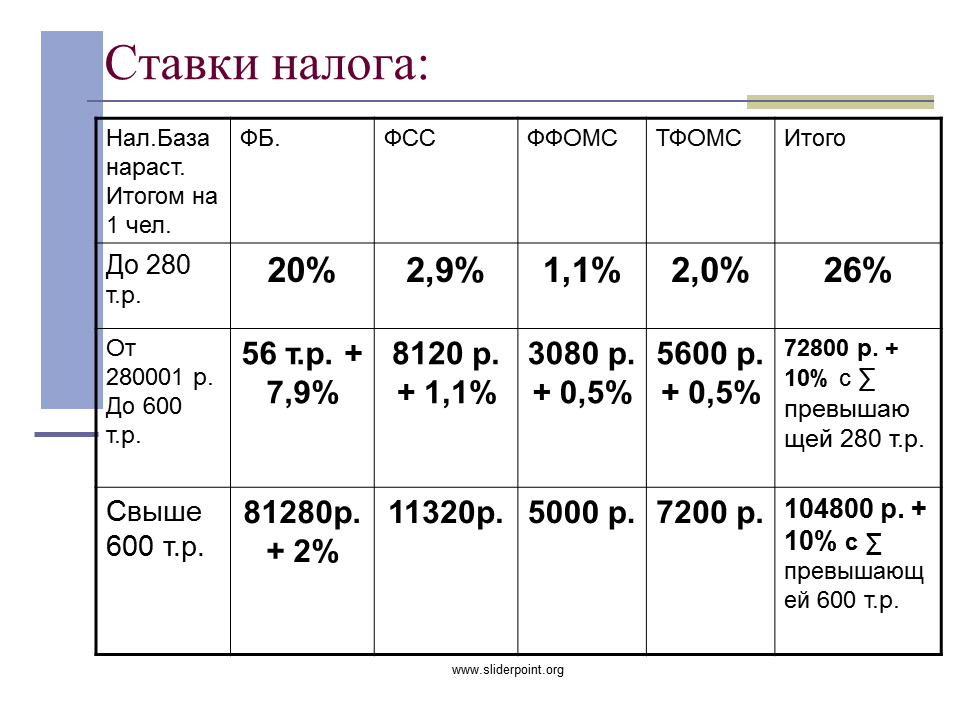
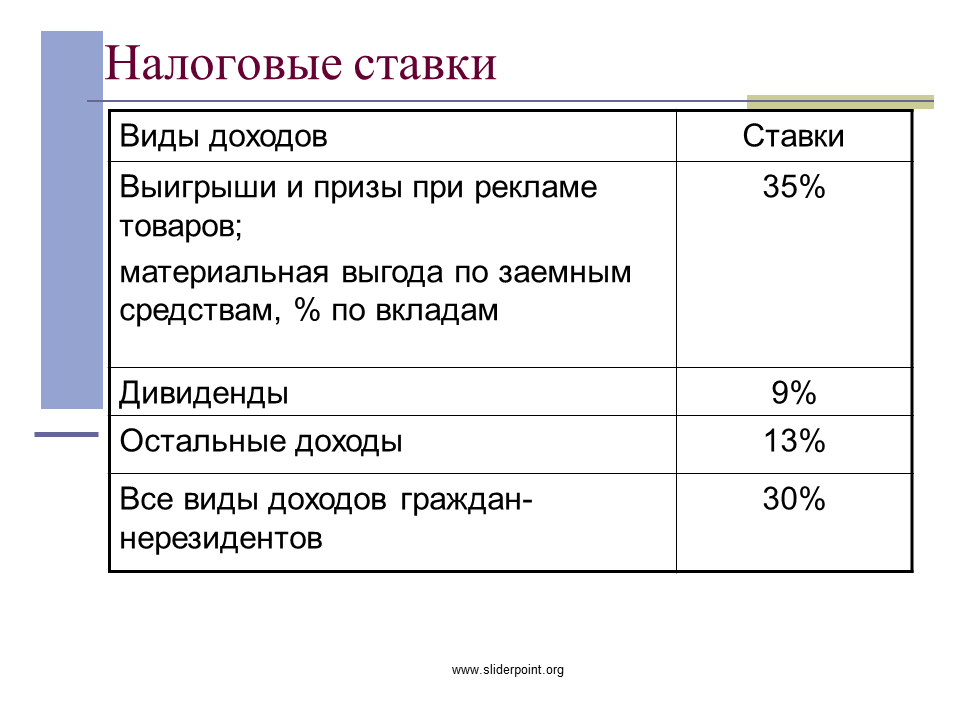
Ставки налога
Слайд 13
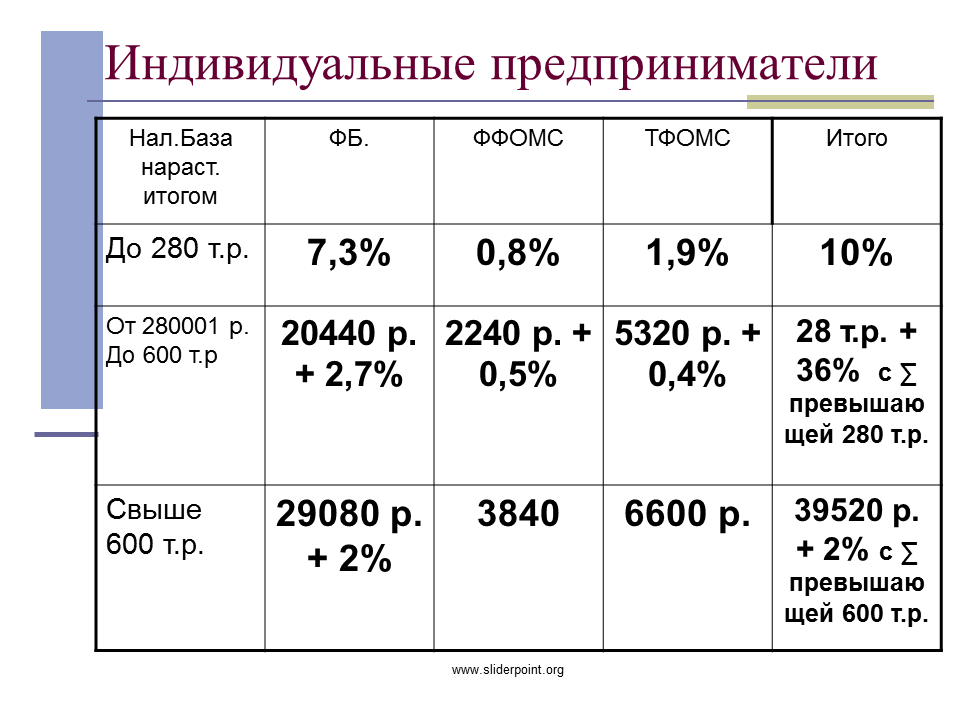
Индивидуальные предприниматели
Слайд 14
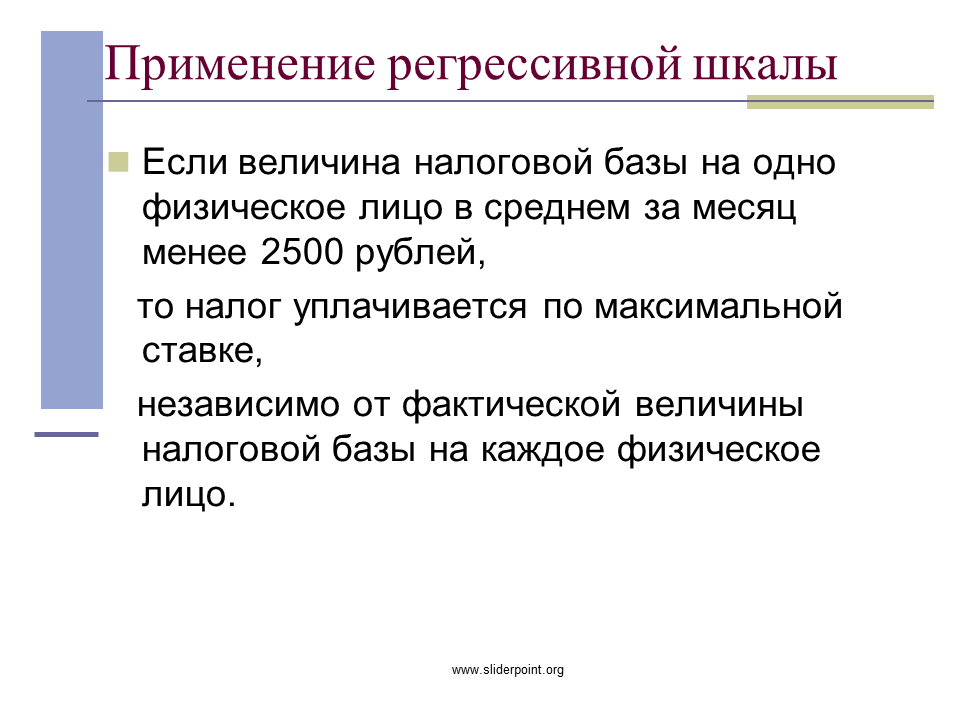
Применение регрессивной шкалы
Если величина налоговой базы на одно физическое лицо в среднем за месяц менее 2500 рублей,
то налог уплачивается по максимальной ставке,
независимо от фактической величины налоговой базы на каждое физическое лицо.
Слайд 15
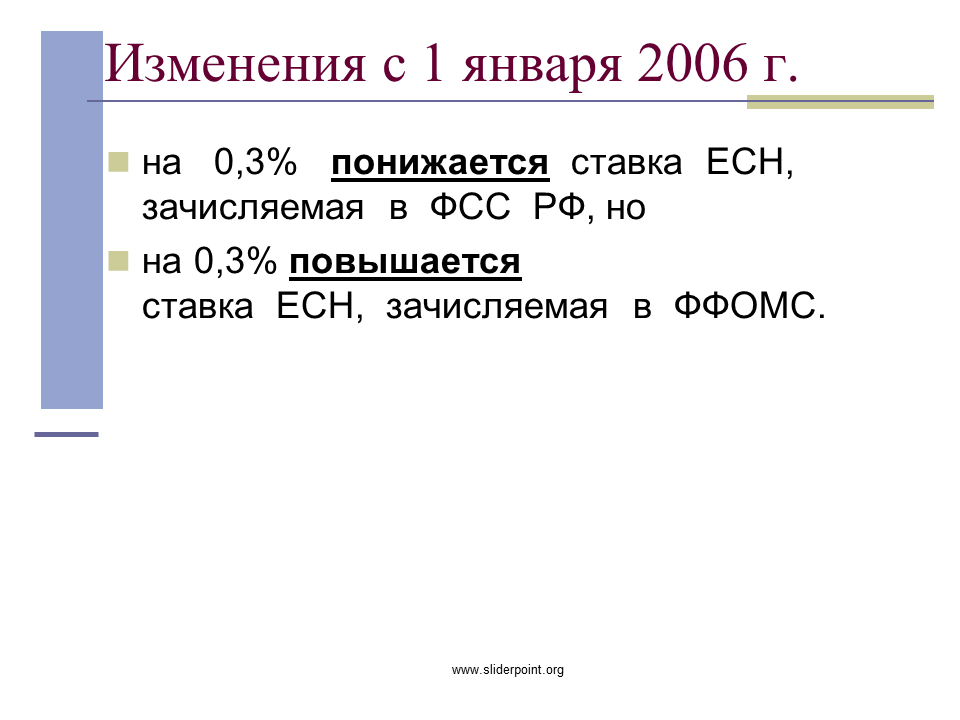
Изменения с 1 января 2006 г.
на 0,3% понижается ставка ЕСН, зачисляемая в ФСС РФ, но
на 0,3% повышается ставка ЕСН, зачисляемая в ФФОМС.
Слайд 16
Расчет и уплата налога
В течение отчетного периода по итогам каждого календарного месяца налогоплательщики исчисляют ежемесячные авансовые платежи и уплачивают их не позднее 15 числа следующего месяца (общий порядок).
Слайд 17
Налог на доходы физических лиц
В настоящее время условия и порядок исчисления налога на доходы физических лиц (НДФЛ) определены главой 23 части второй Налогового Кодекса.
Слайд 18
Плательщики налога
граждане России,
иностранные граждане и
лица без гражданства.
Поэтому выделяют лиц, являющихся налоговыми резидентами (проживают на территории РФ не менее 183 дней в году), и лиц не являющихся налоговыми резидентами (проживают на территории РФ менее 183 дней в году).
На основе такого деления определяют особенности объекта налогообложения и дифференцируются ставки налога.
Слайд 19
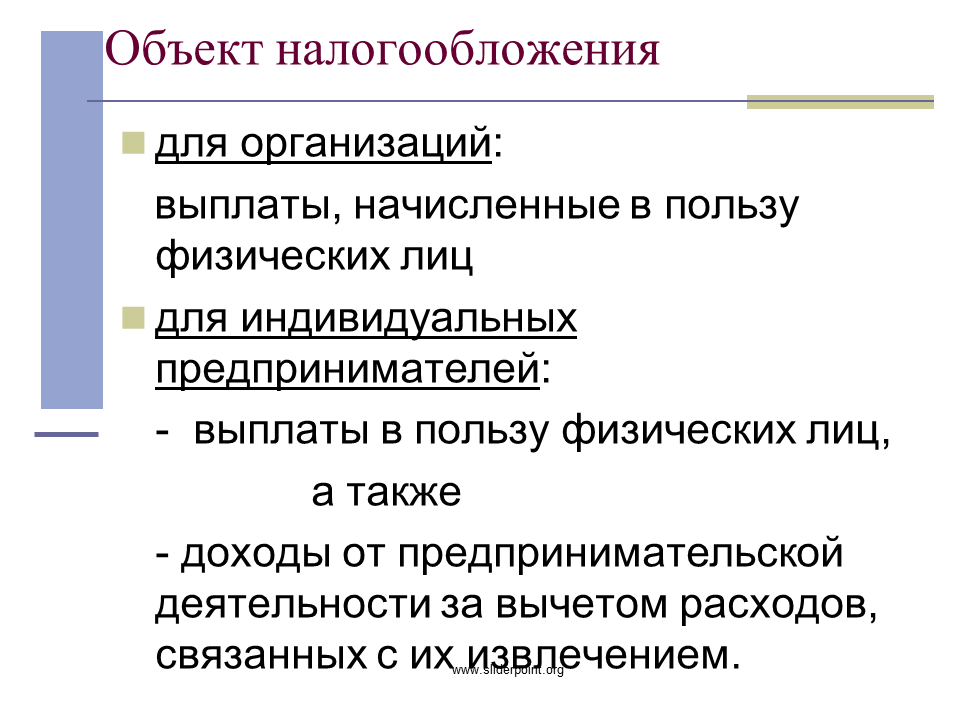
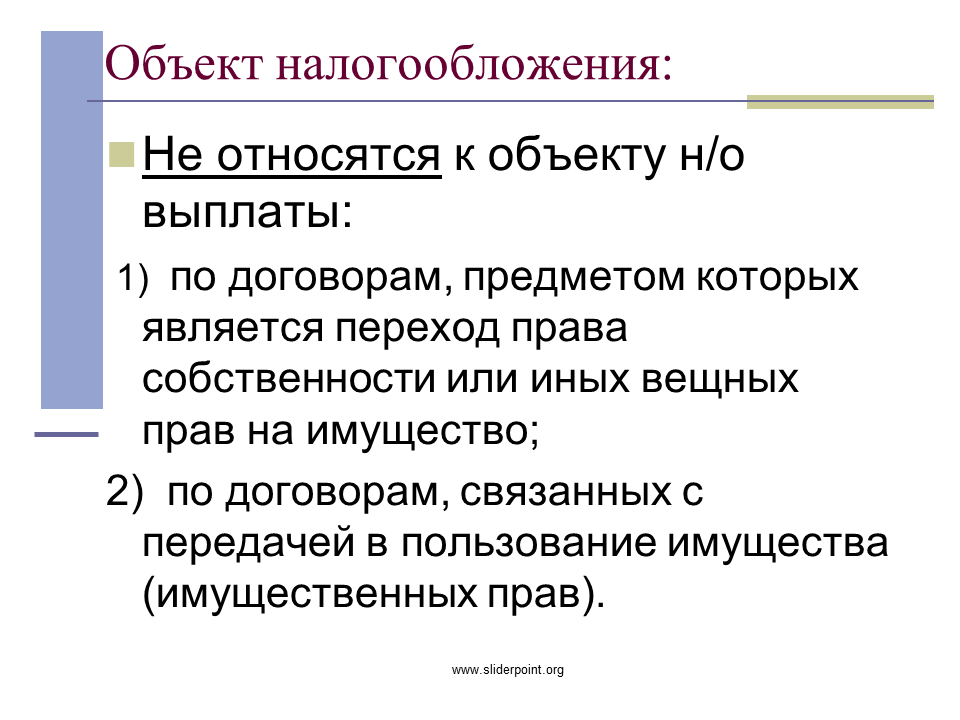
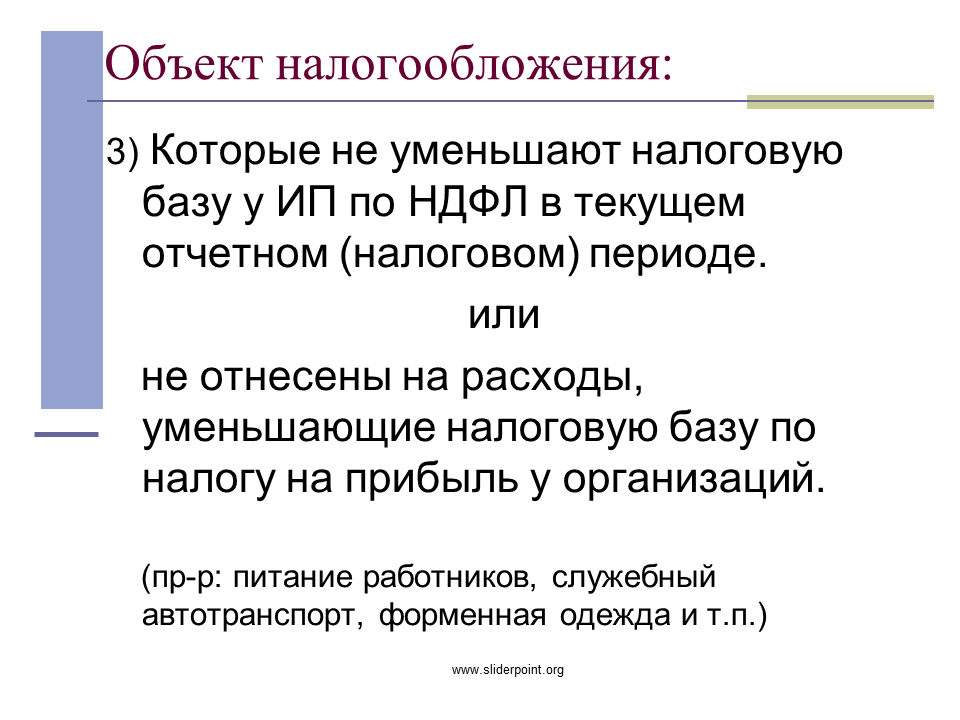
Объект налогообложения




Содержание
- Единый социальный налог
- Регулируется НК, а именно 24 главой.
- Налогоплательщики
- Объект налогообложения
- Налоговая база
- Не подлежат обложению :
- Налоговый и отчетный периоды
- Ставки налога
- Индивидуальные предприниматели
- Применение регрессивной шкалы
- Расчет и уплата налога
- Налог на доходы физических лиц
- Плательщики налога
- Объект налогообложения
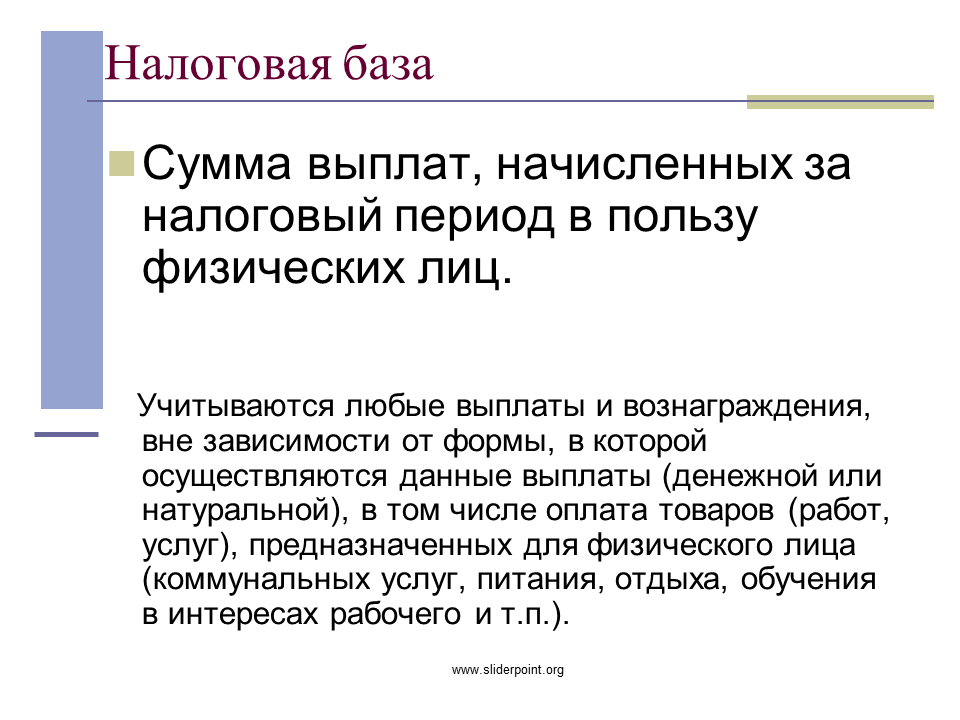
- Налоговая база
- К доходам в натуральной форме относятся
- Материальная выгода: определение
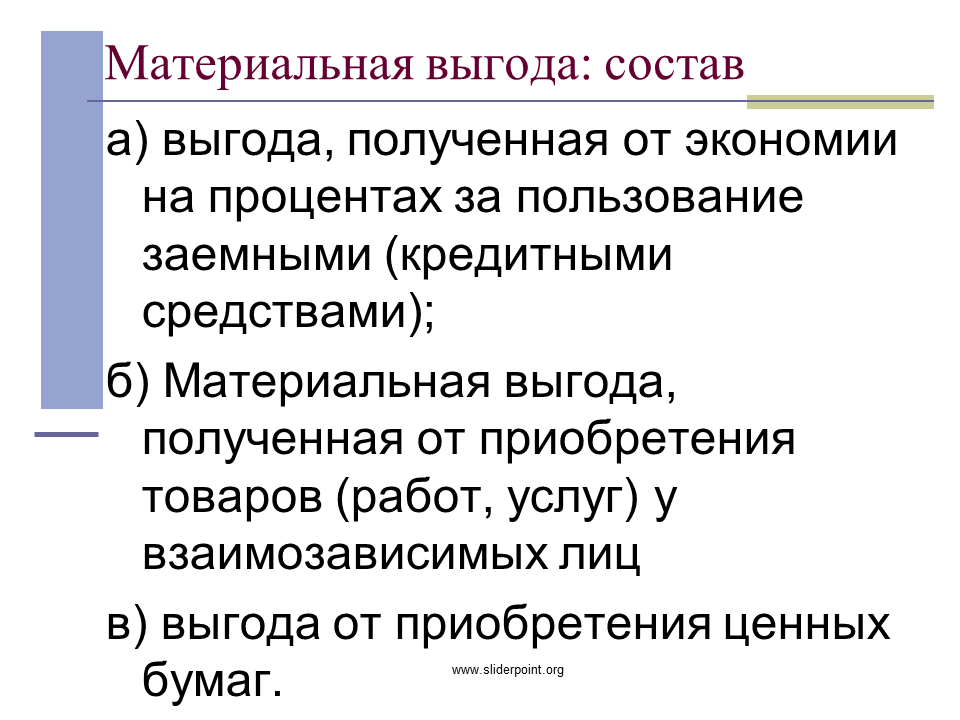
- Материальная выгода: состав
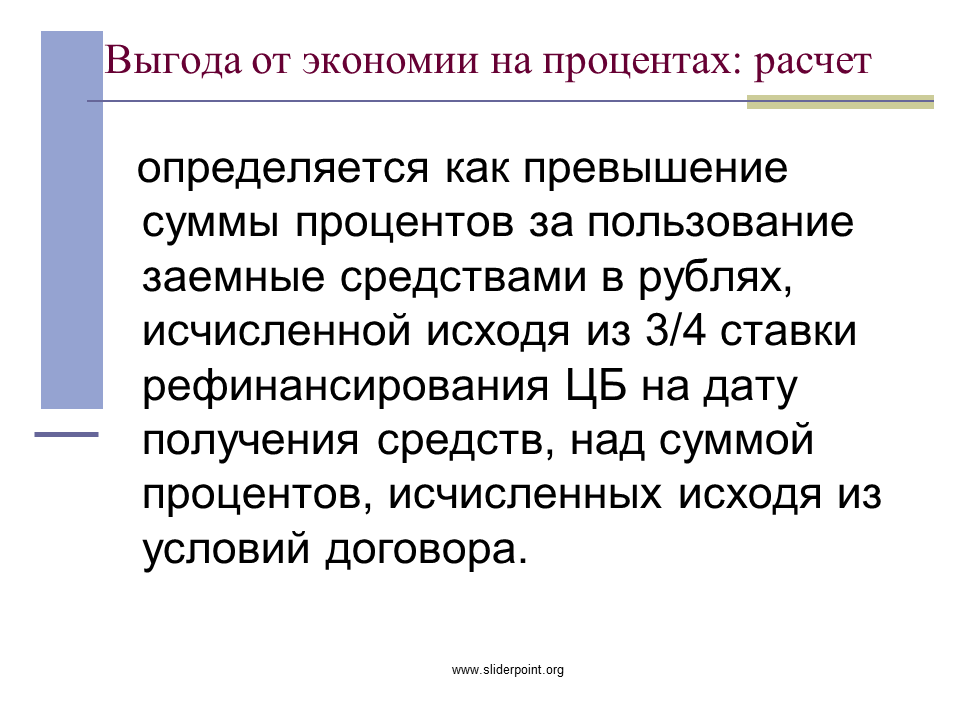
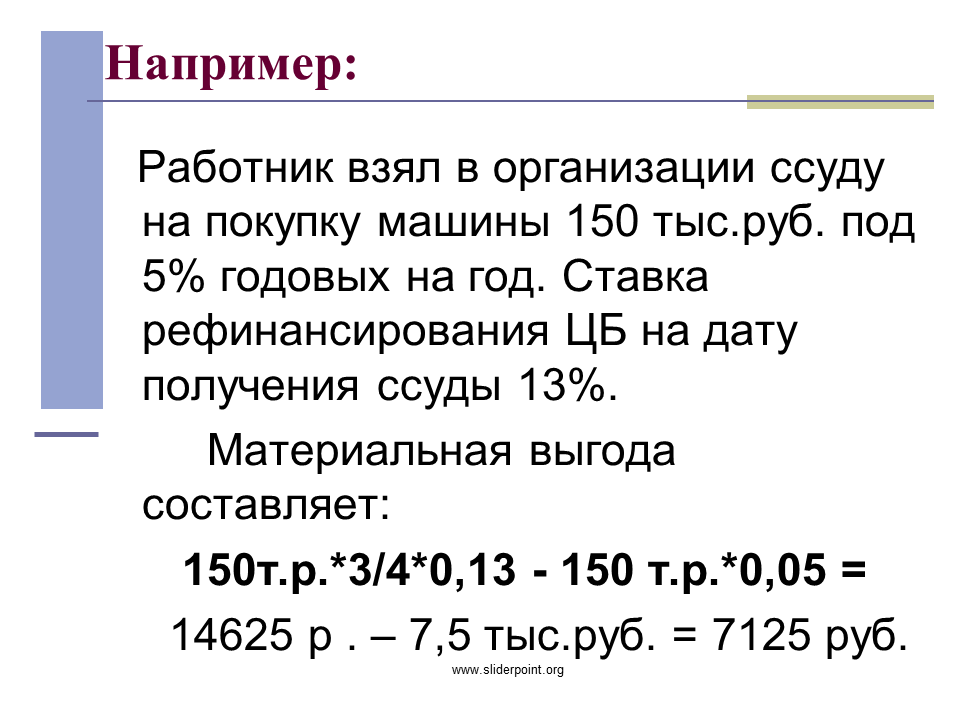
- Выгода от экономии на процентах: расчет
- Выгода от приобретения ценных бумаг
- Доходы, не подлежащие н/о.
- Доходы, не подлежащие н/о.
- Налоговые вычеты
- Стандартные вычеты
- Социальные налоговые вычеты
- Имущественные налоговые вычеты
- Профессиональные вычеты
Последние добавления
- Память и ее развитие
- Что такое деньги
- Аэропорты
- 10 способов улучшить свою жизнь
- Антарктида
- Атомы
- Археология