Единый социальный налогСтраница
4
4
Слайд 28

Выгода от приобретения ценных бумаг
Определяется как превышение рыночной стоимости ценных бумаг, над суммой фактических расходов налогоплательщика на их приобретение.
Слайд 29

Доходы, не подлежащие н/о.
Государственные пособия, за исключением пособий по временной нетрудоспособности;
Государственные пенсии, стипендии;
Все виды компенсационных выплат, установленных законодательством (исключение - компенсация за неиспользованный отпуск);
Алименты, полученные налогоплательщиком;
Расходы по командировкам и суточные в пределах норм;
Суммы компенсации стоимости путевок в санаторно-курортные учреждения, выплачиваемой полностью или частично работодателями своим работникам и (или) членам их семей за счет средств работодателей, оставшихся в распоряжении после уплаты налога на прибыль организации или за счет средств фонда социального страхования РФ;
Слайд 30

Доходы, не подлежащие н/о.
Суммы единовременной материальной помощи, оказываемой в связи со стихийным бедствием или другим чрезвычайным обстоятельством.
Доходы от продажи выращенных в личных подсобных хозяйствах скота, птиц, продукции растениеводства, пчеловодства;
Доходы, полученные от физических лиц в порядке наследования, дарения;
Доходы, не превышающие 2000 рублей в год, полученные в виде подарков от организаций, призов, материальной помощи, оказываемой работодателями своим работникам, выигрышей и др.
Слайд 31

Налоговые вычеты
разновидность льгот при н/о доходов граждан, т.к. они позволяют уменьшить налоговую базу.
В настоящее время применяется четыре вида вычетов:
стандартные
социальные
имущественные
профессиональные
Слайд 32

Стандартные вычеты
представляют собой необлагаемый минимум дохода.
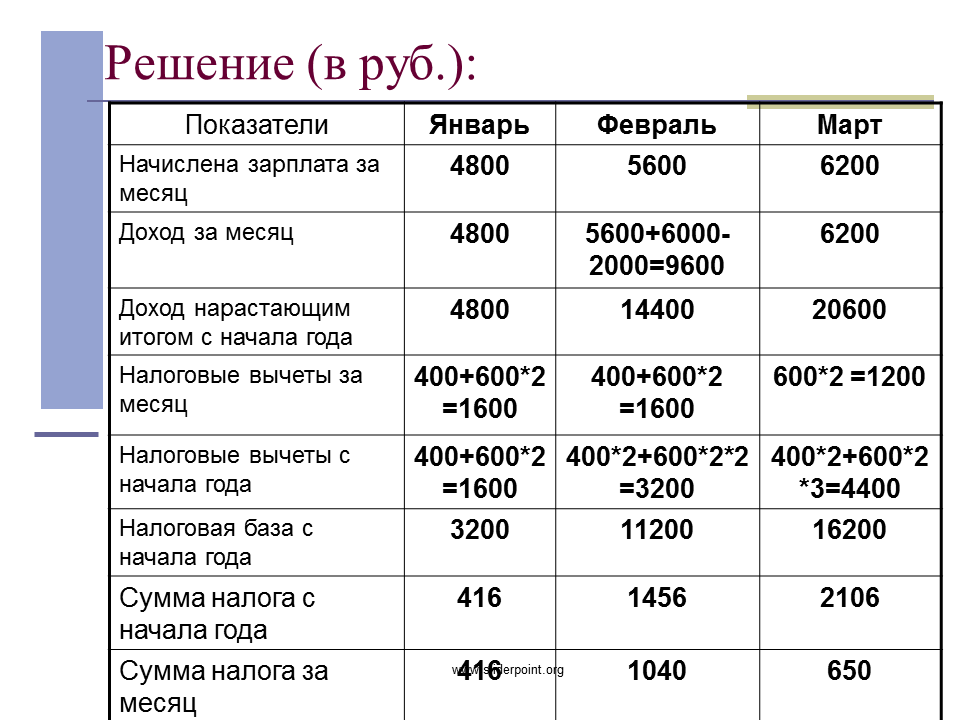
Для большей части населения он составляет 400 руб. в месяц на себя. Вычет предоставляется до месяца, в котором доход налогоплательщика, исчисленный нарастающим итогом с начала года не превысил 20000 рублей.
Слайд 33

Стандартные вычеты (продолжение)
600 руб. в месяц на каждого ребенка в возрасте до 18 лет, и на детей — студентов дневной формы обучения до 24 лет.
Вычет предоставляется до месяца, в котором доход налогоплательщика, исчисленный нарастающим итогом с начала года не превысил 40000 рублей.
Слайд 34

Социальные налоговые вычеты
Содержание
- Единый социальный налог
- Регулируется НК, а именно 24 главой.
- Налогоплательщики
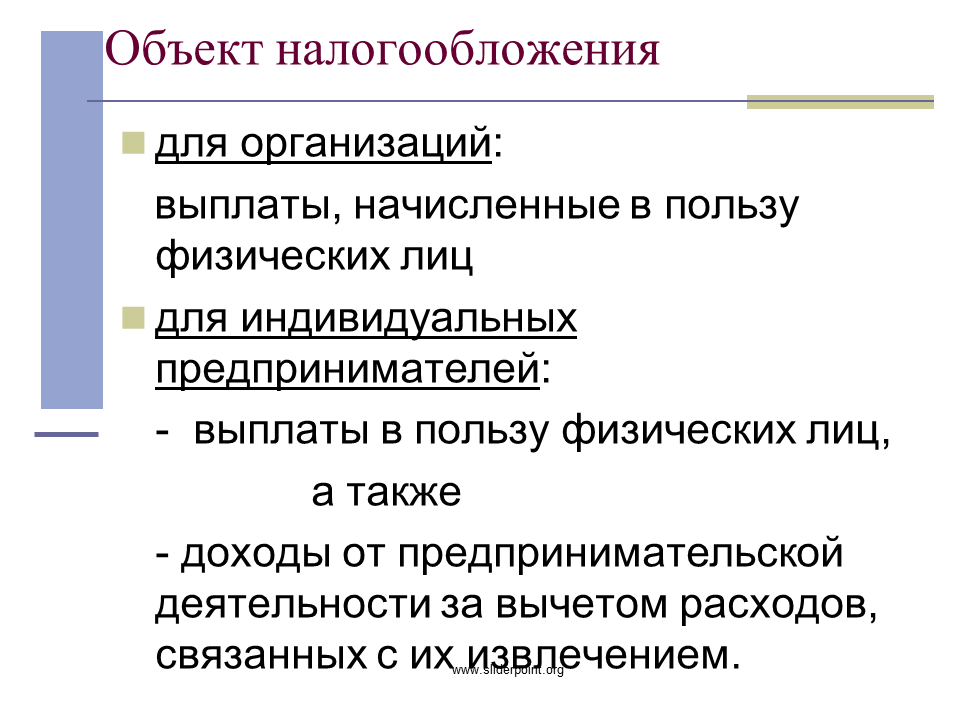
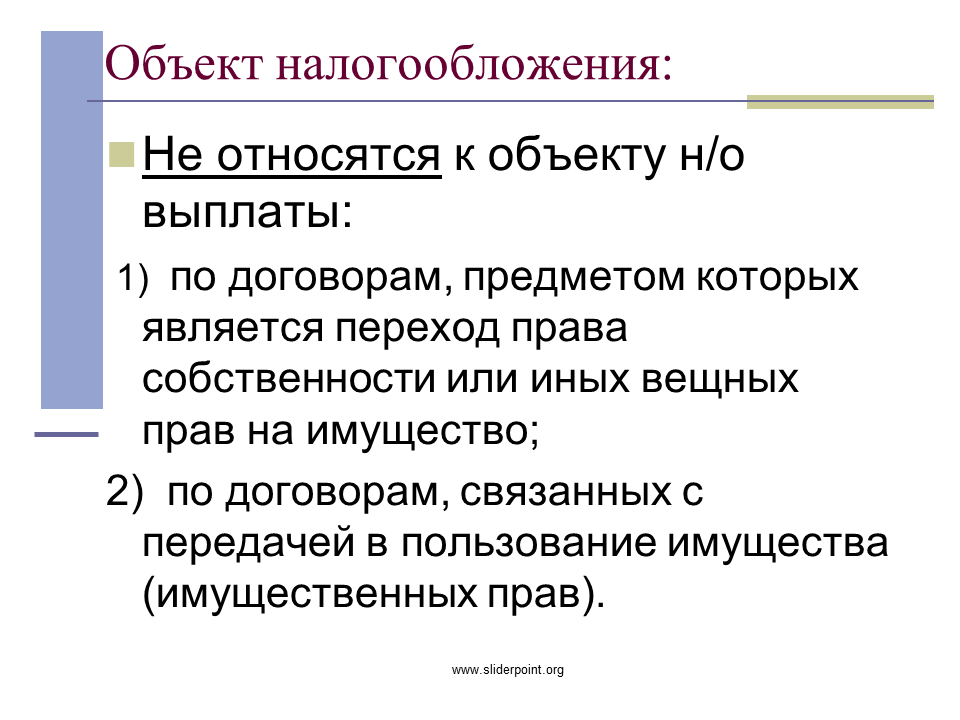
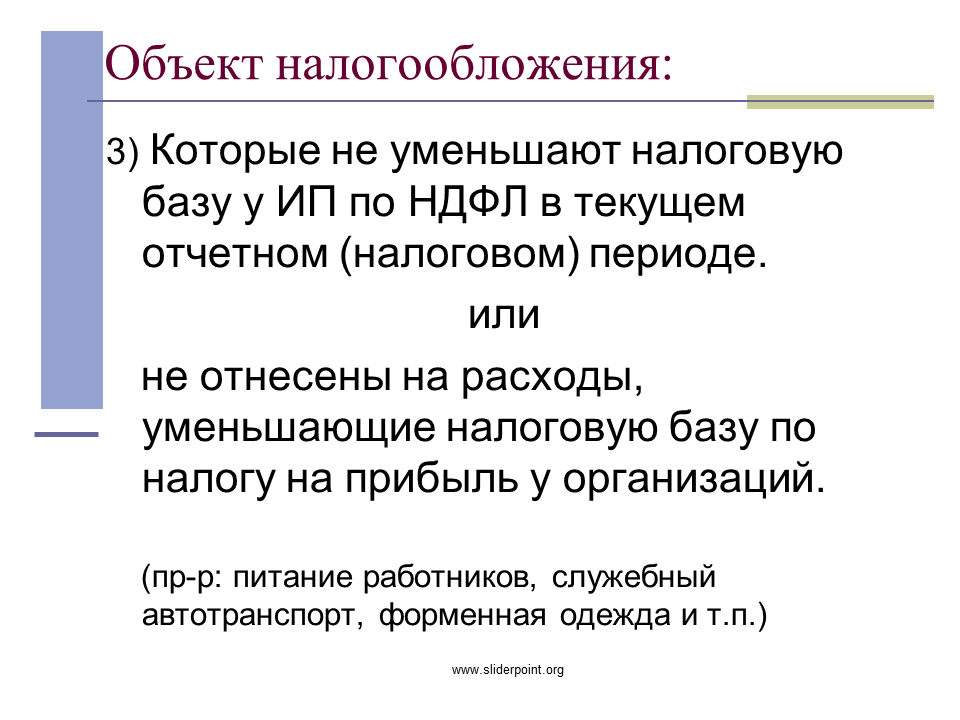
- Объект налогообложения
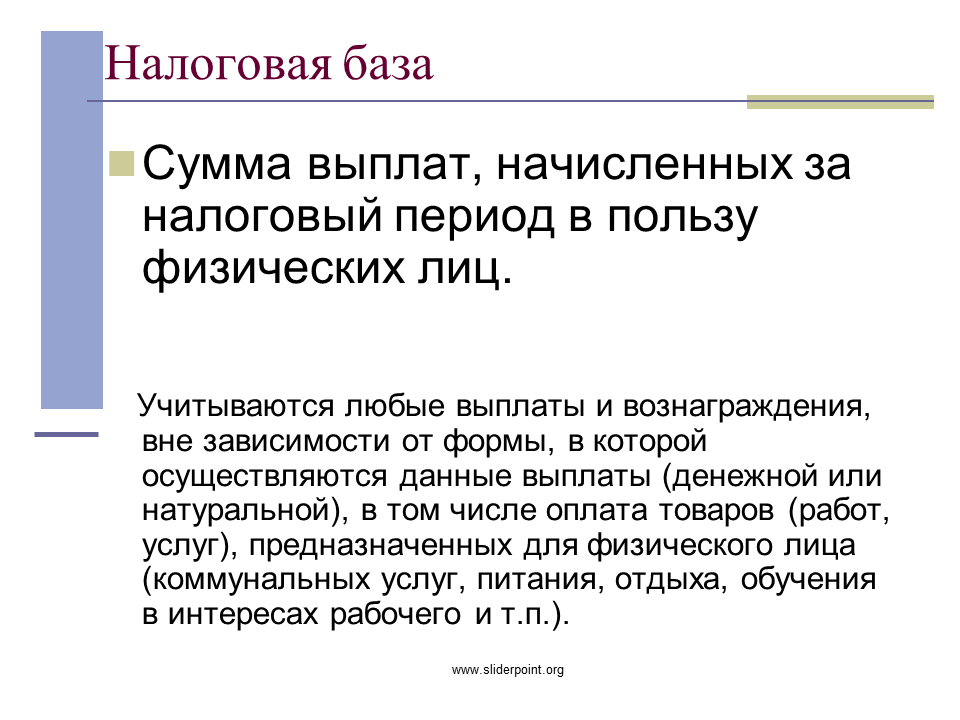
- Налоговая база
- Не подлежат обложению :
- Налоговый и отчетный периоды
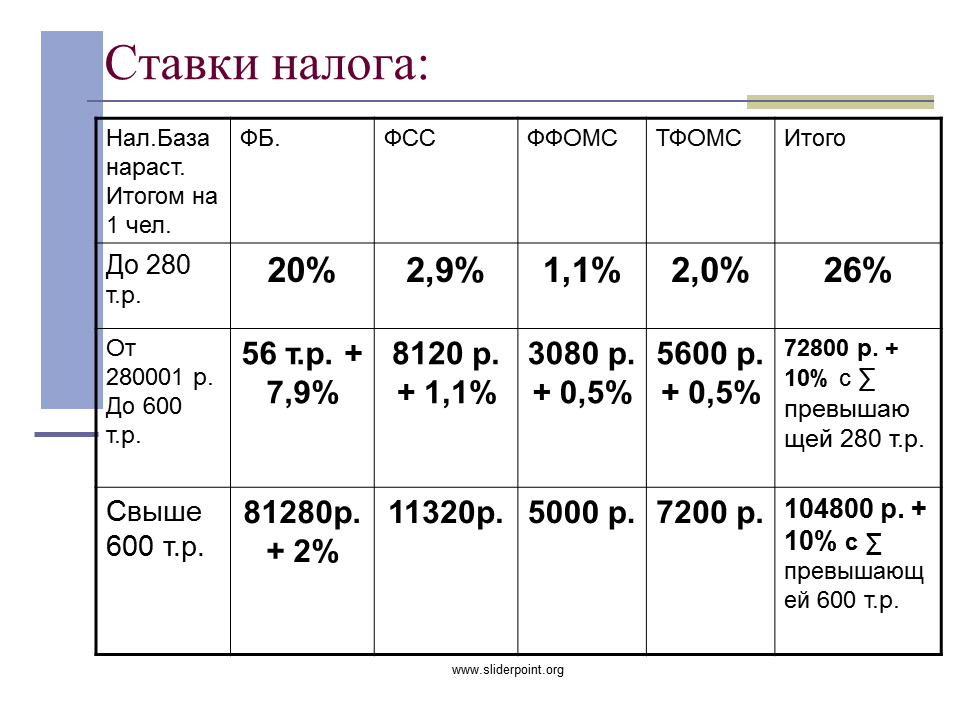
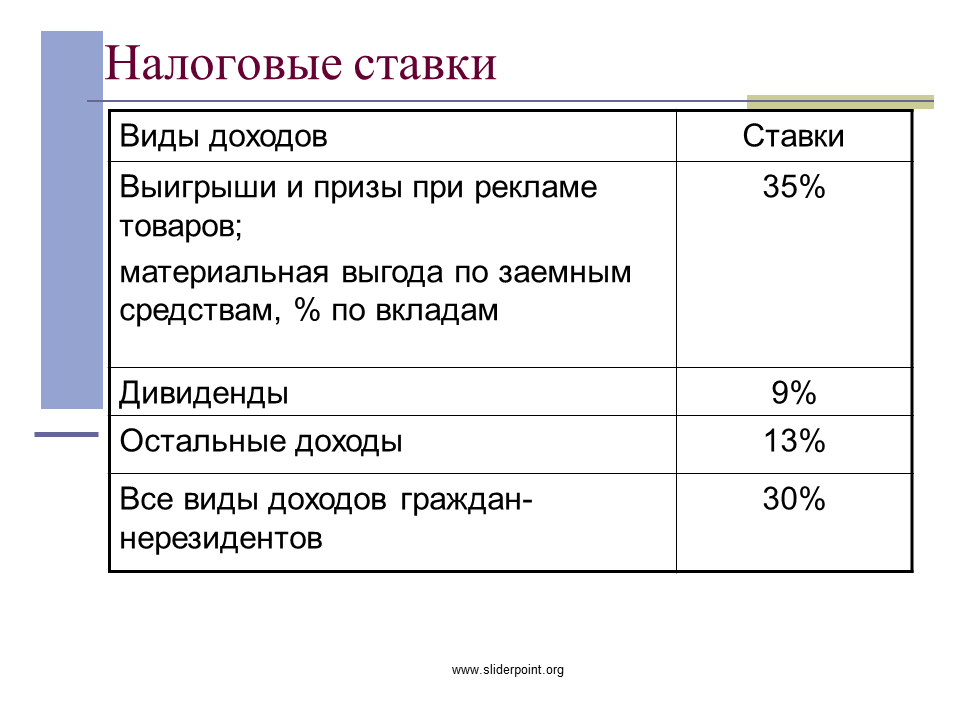
- Ставки налога
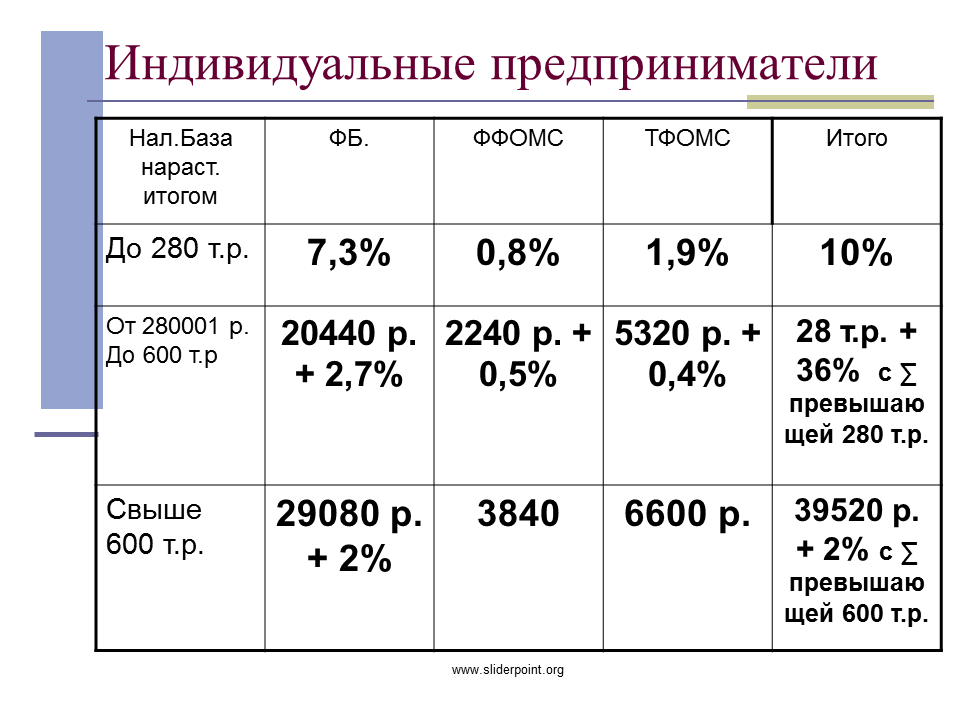
- Индивидуальные предприниматели
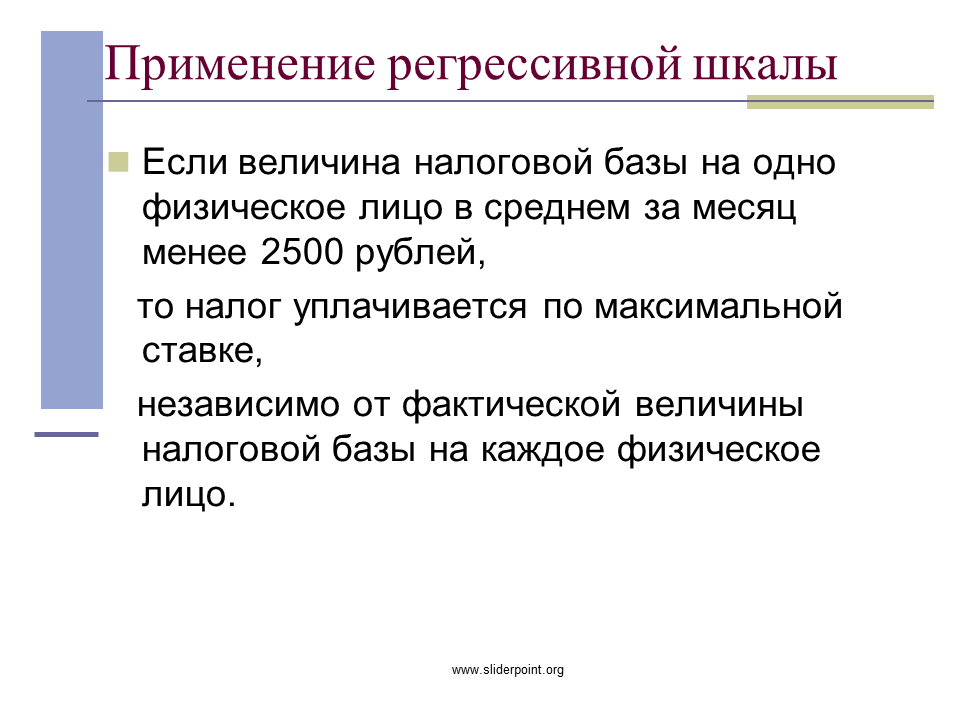
- Применение регрессивной шкалы
- Расчет и уплата налога
- Налог на доходы физических лиц
- Плательщики налога
- Объект налогообложения
- Налоговая база
- К доходам в натуральной форме относятся
- Материальная выгода: определение
- Материальная выгода: состав
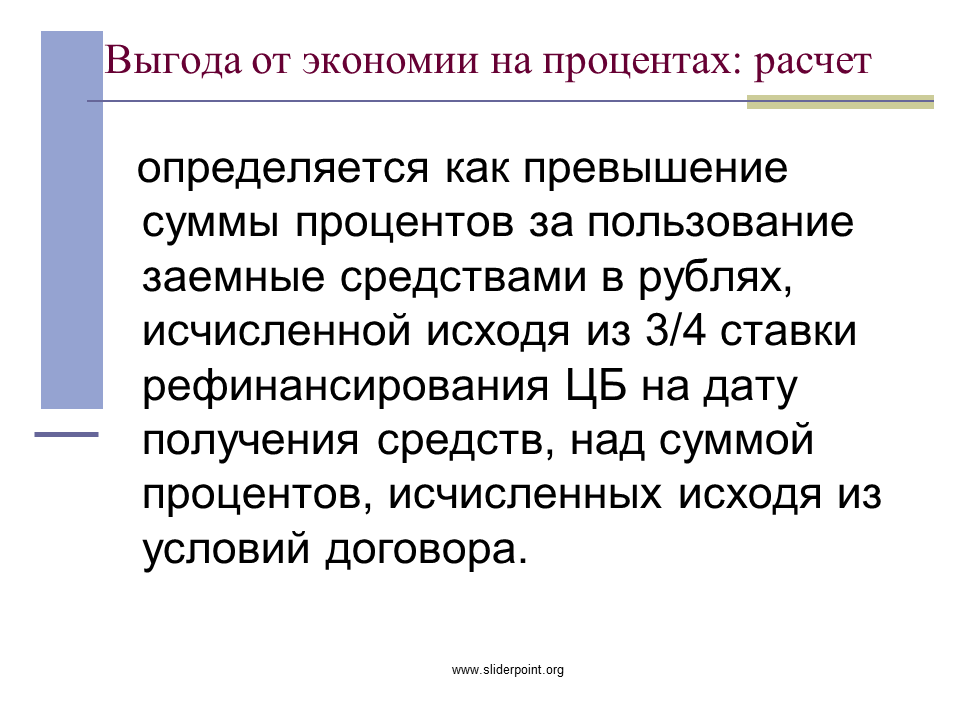
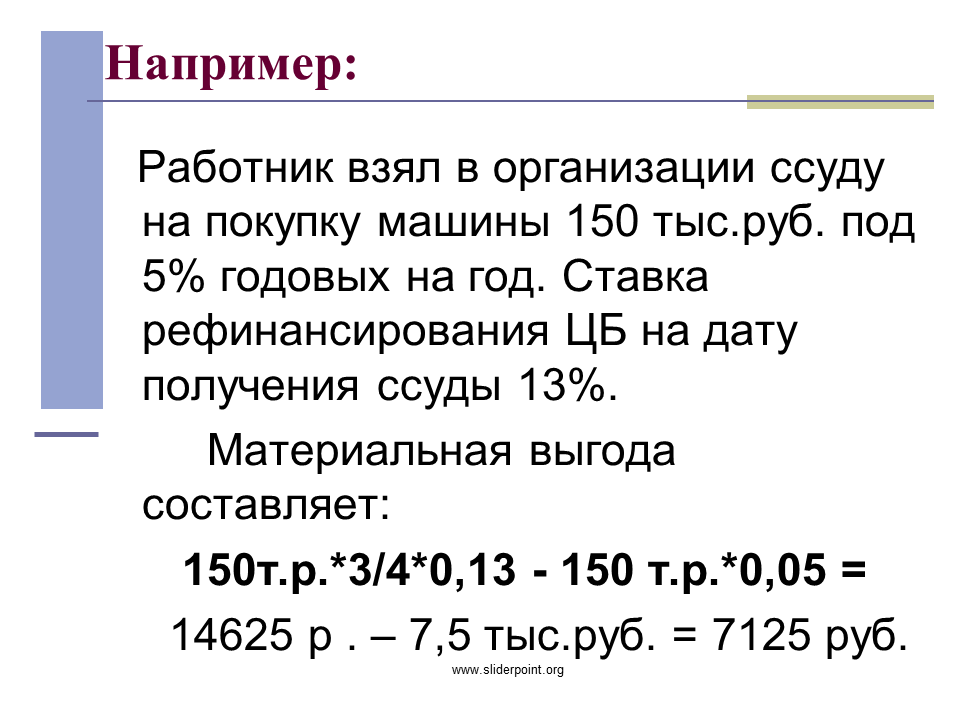
- Выгода от экономии на процентах: расчет
- Выгода от приобретения ценных бумаг
- Доходы, не подлежащие н/о.
- Доходы, не подлежащие н/о.
- Налоговые вычеты
- Стандартные вычеты
- Социальные налоговые вычеты
- Имущественные налоговые вычеты
- Профессиональные вычеты
Последние добавления
- Модели Менеджмента
- Антарктида
- Астрономия
- Методологические основы менеджмента цель, задачи, принципы, методы, функции
- Австралия
- Интеграция различных подходов к менеджменту
- Атомная энергия