Классификация налоговСтраница
1
1
Слайд 1

Классификация налогов
По способу взимания
В зависимости от органа, который устанавливает и имеет право изменять и конкретизировать налоги
По целевой направленности введения налогов
В зависимости от субъекта-налогоплательщика
По уровню бюджета
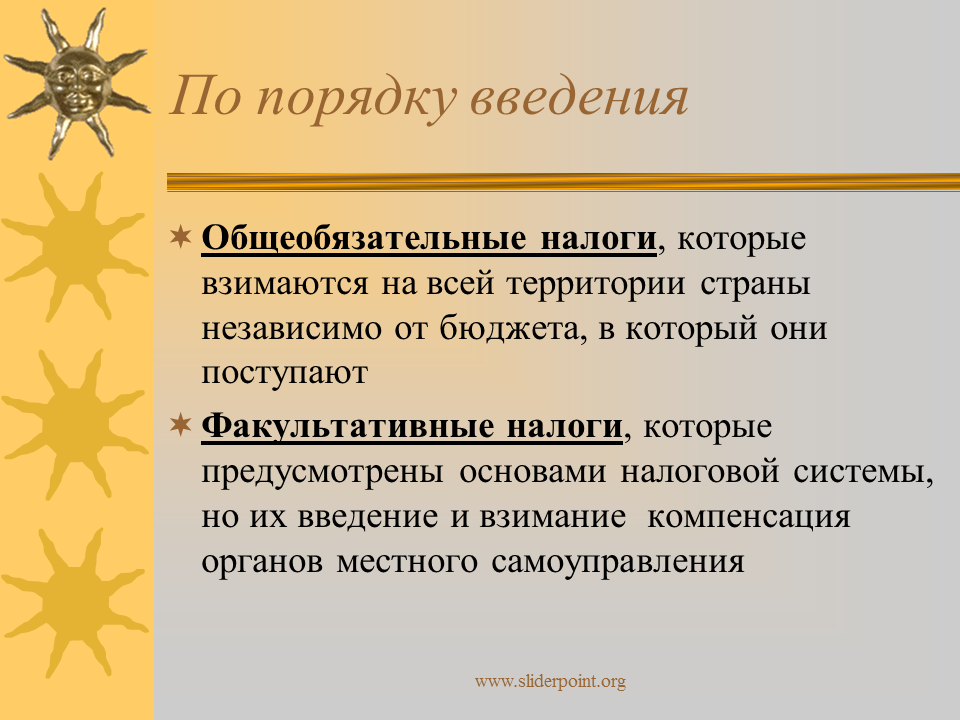
По порядку введения
По срокам уплаты
Слайд 2

По способу взимания
• Прямые налоги взимаются непосредственно с имущества или доходов налогоплательщика.Окончательным плательщиком прямых налогов выступает владелец имущества (дохода). Эти налоги подразделяются на реальные прямые налоги, которые уплачиваются с учетом не действительного среднего дохода плательщика, и личные прямые налоги, которые уплачиваются с реально полученного дохода и учитывают фактическую платежеспособность налогоплательщика.
Слайд 3

• Косвенные налоги включаются в цену товаров и услуг. Окончательным косвенных налогов является потребитель товара. В зависимости от объектов взимания косвенные налоги подразделяются на косвенные индивидуальные, которыми облагаются строго определенные группы товаров; косвенные универсальные, которыми облагаются в основном все товары и услуги; фискальные монополии, которыми облагаются все товары , производство и реализация которых сосредоточены в государственных структурах; таможенные пошлины, которыми облагаются товары и услуги при совершении экспортно-импортных операций.
Слайд 4

В устанавливает и имеет право зависимости от органов, которые изменять и конкретизировать налоги
Федеральные (общегосударственные) налоги
Региональные налоги
Местные налоги
Слайд 5

По целевой направленности введения налогов
Абстрактные (общие) налоги, предназначенные для формирования доходной части бюджета в целом
Целевые (специальные) налоги, вводимые для финансирования конкретного направления государственных расходов. Для целевых платежей часто создается специальный внебюджетный фонд
Слайд 6

В зависимости от субъекта-налогоплательщика
Налоги, взимаемые с физических лиц
Налоги, взимаемые с предприятий и организаций
Смежные налоги, уплачиваемые и физическими и юридическими лицами
Слайд 7

По уровню бюджета
Закрепленные налоги, непосредственно и целиком поступающие в тот или иной бюджет или внебюджетный фонд
Регулирующие налоги — разноуровневые, поступающие одновременно в различные бюджеты в пропорции, принятой согласно бюджетному законодательству.
1 2
Содержание
- Классификация налогов
- По способу взимания
- В устанавливает и имеет право зависимости от органов, которые изменять и конкретизировать налоги
- По целевой направленности введения налогов
- В зависимости от субъекта-налогоплательщика
- По уровню бюджета
- По порядку введения
- По срокам уплаты
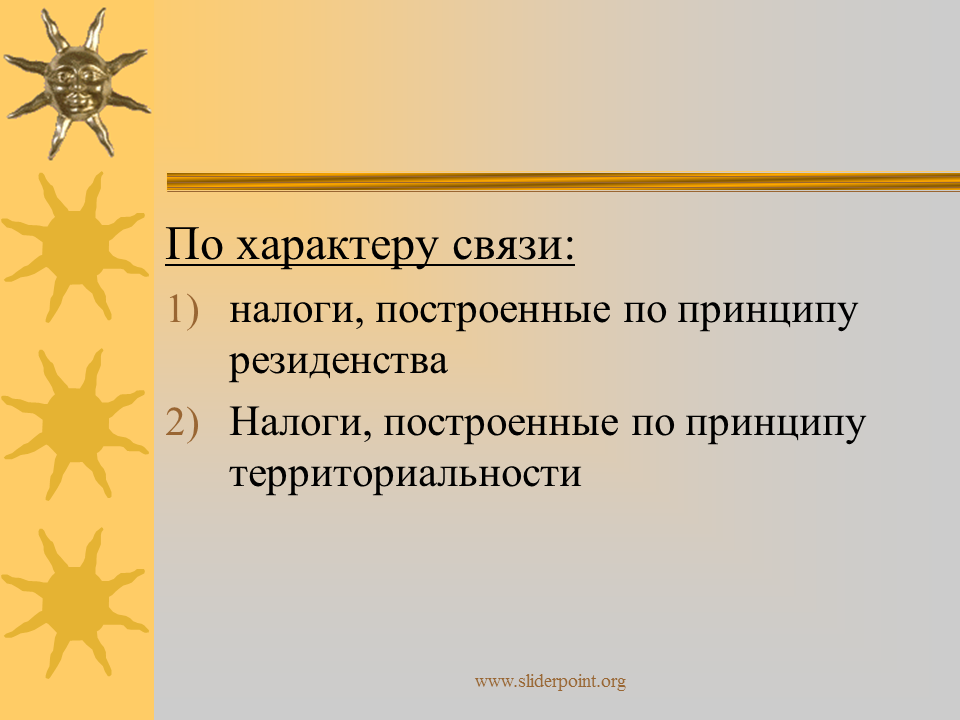
- По характеру связи
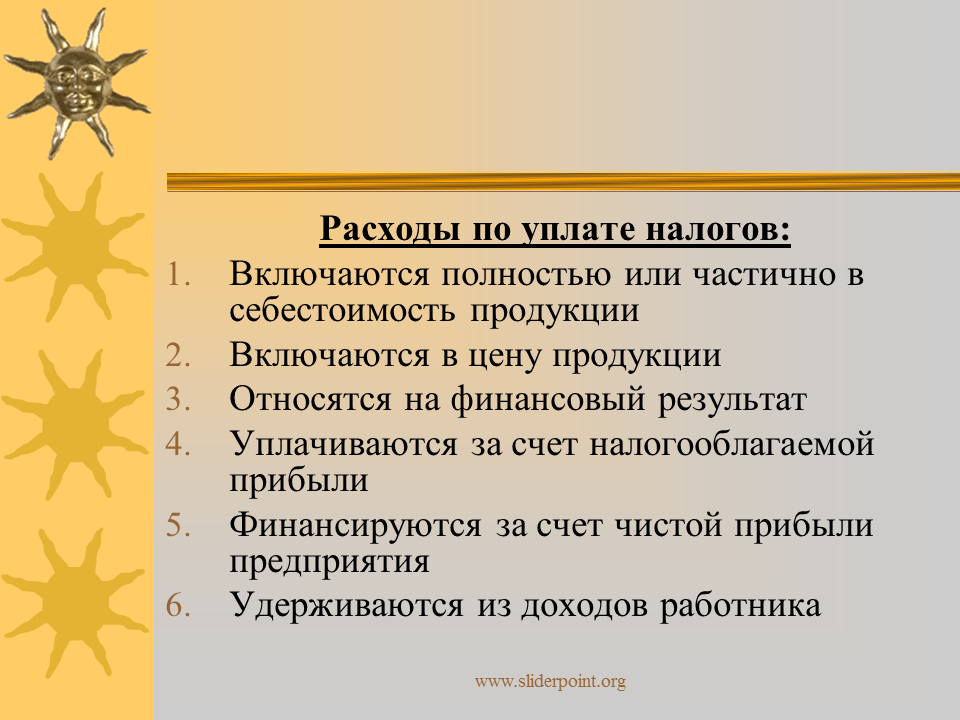
- Расходы по уплате налогов
Последние добавления
- Виртуальная экскурсия по Забайкальскому краю
- Модели Менеджмента
- Агрегатное состояние
- Что такое деньги
- Интеграция различных подходов к менеджменту
- Изучение менеджмента
- Свет в жизни растений и животных