Риск и неопределенностьСтраница
4
4
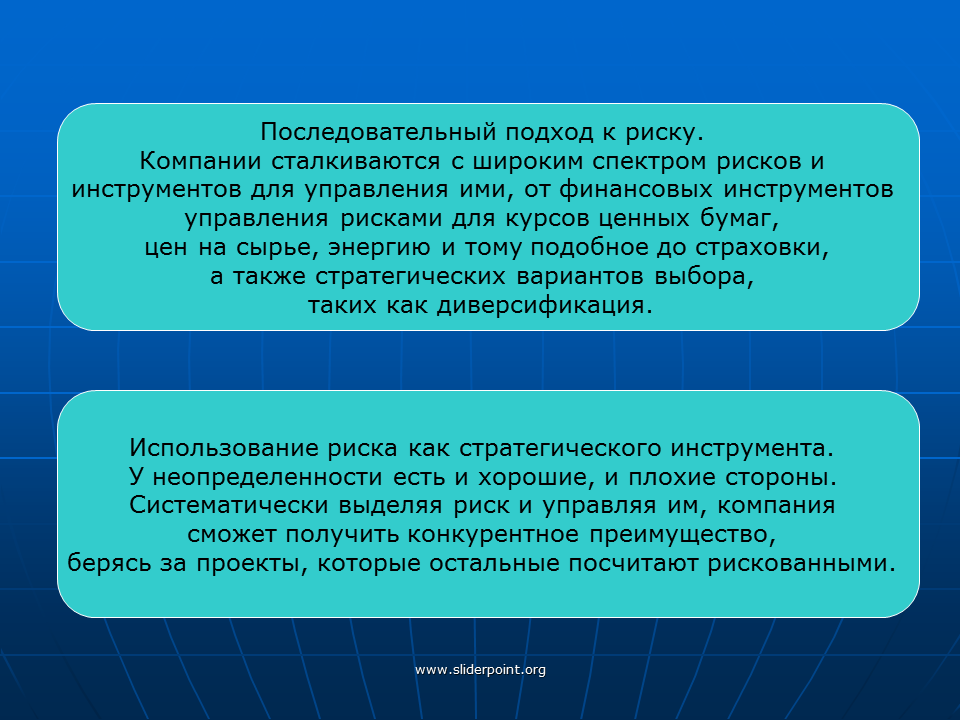
Последовательный подход к риску.
Компании сталкиваются с широким спектром рисков и
инструментов для управления ими, от финансовых инструментов
управления рисками для курсов ценных бумаг,
цен на сырье, энергию и тому подобное до страховки,
а также стратегических вариантов выбора,
таких как диверсификация.
Слайд 21
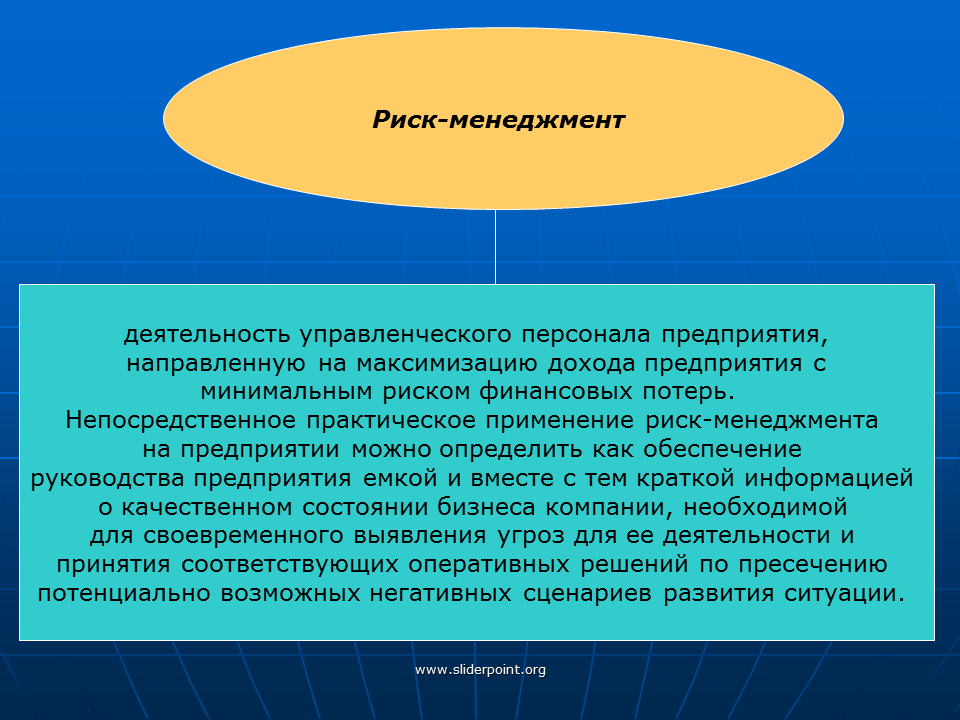
Риск-менеджмент
деятельность управленческого персонала предприятия,
направленную на максимизацию дохода предприятия с
минимальным риском финансовых потерь.
Непосредственное практическое применение риск-менеджмента
на предприятии можно определить как обеспечение
руководства предприятия емкой и вместе с тем краткой информацией
о качественном состоянии бизнеса компании, необходимой
для своевременного выявления угроз для ее деятельности и
принятия соответствующих оперативных решений по пресечению
потенциально возможных негативных сценариев развития ситуации.
Слайд 22
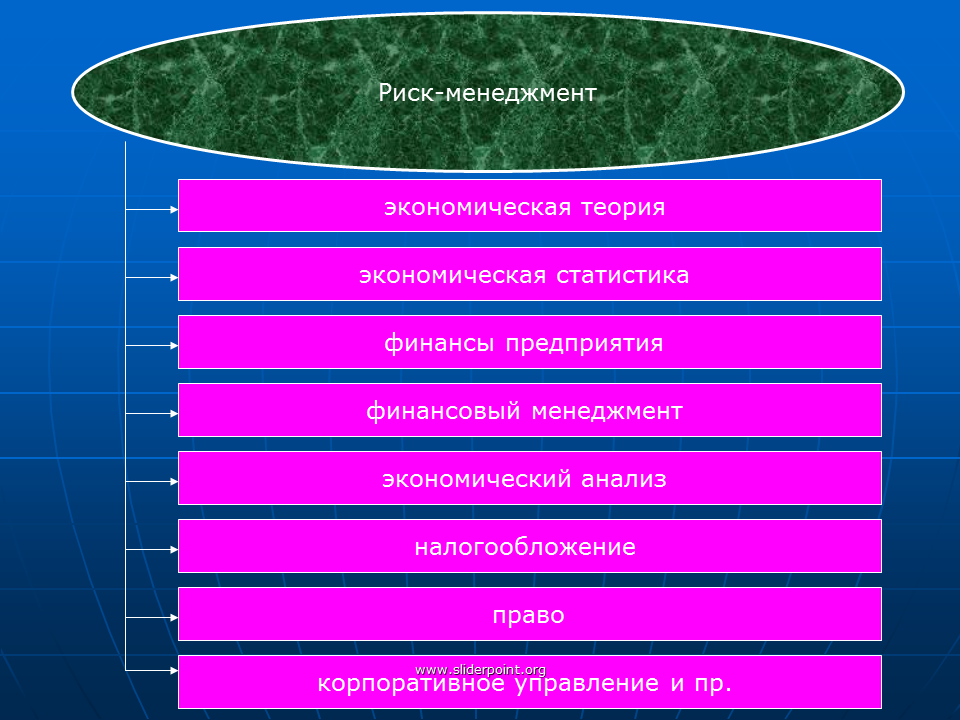
Риск-менеджмент
экономическая теория
экономическая статистика
финансы предприятия
финансовый менеджмент
экономический анализ
налогообложение
право
корпоративное управление и пр.
Слайд 23
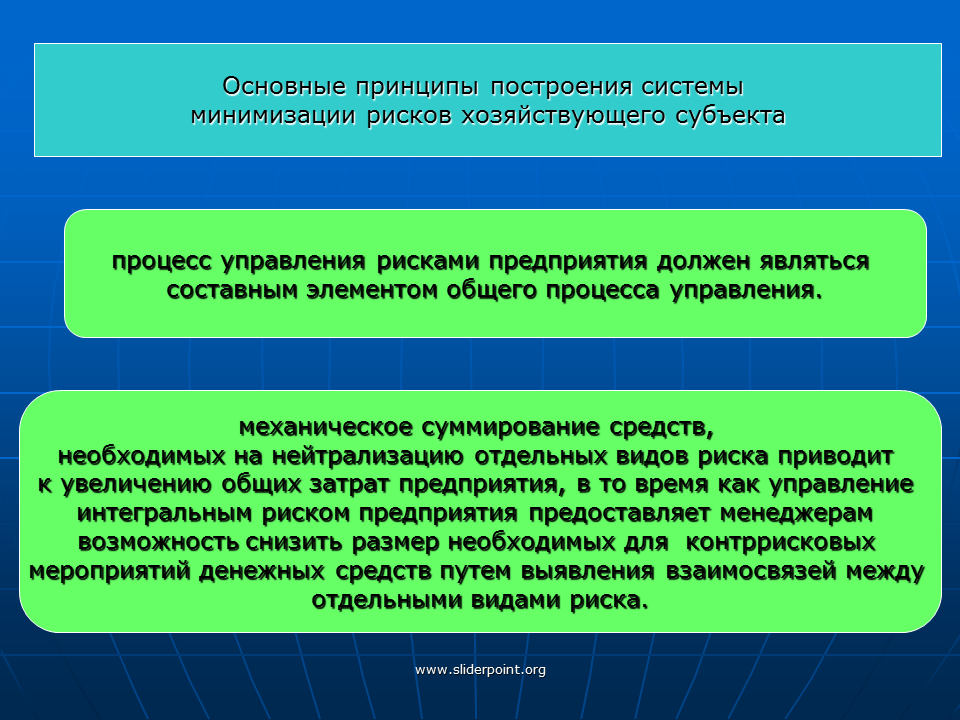
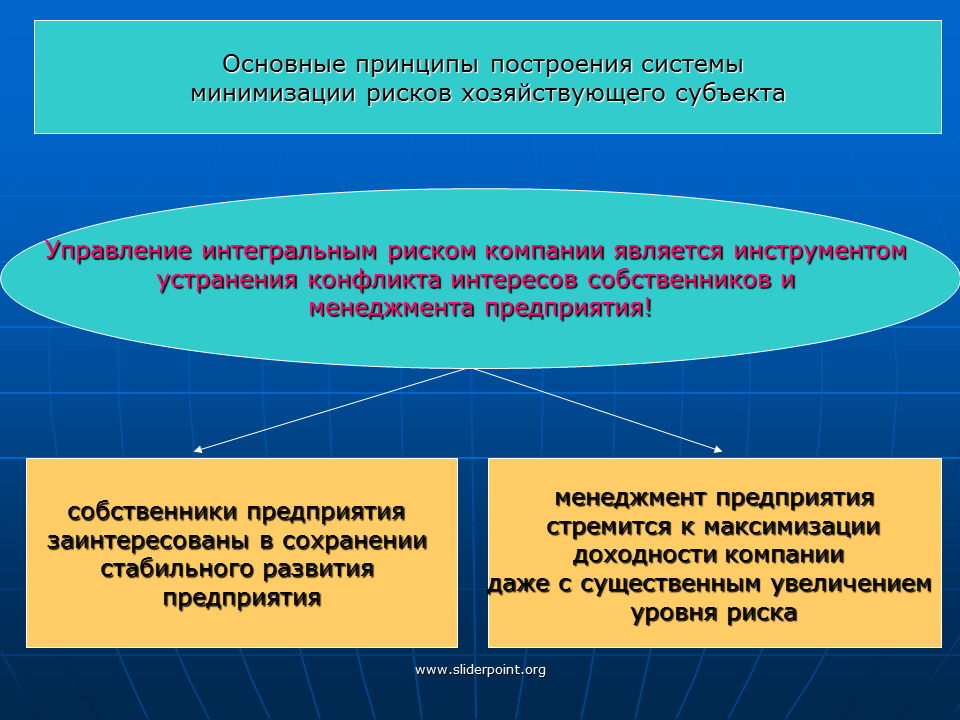
Основные принципы построения системы
минимизации рисков хозяйствующего субъекта
механическое суммирование средств,
необходимых на нейтрализацию отдельных видов риска приводит
к увеличению общих затрат предприятия, в то время как управление
интегральным риском предприятия предоставляет менеджерам
возможность снизить размер необходимых для контррисковых
мероприятий денежных средств путем выявления взаимосвязей между
отдельными видами риска.
процесс управления рисками предприятия должен являться
составным элементом общего процесса управления.
Слайд 24
Обзор стандартов по управлению рисками
Слайд 25
25
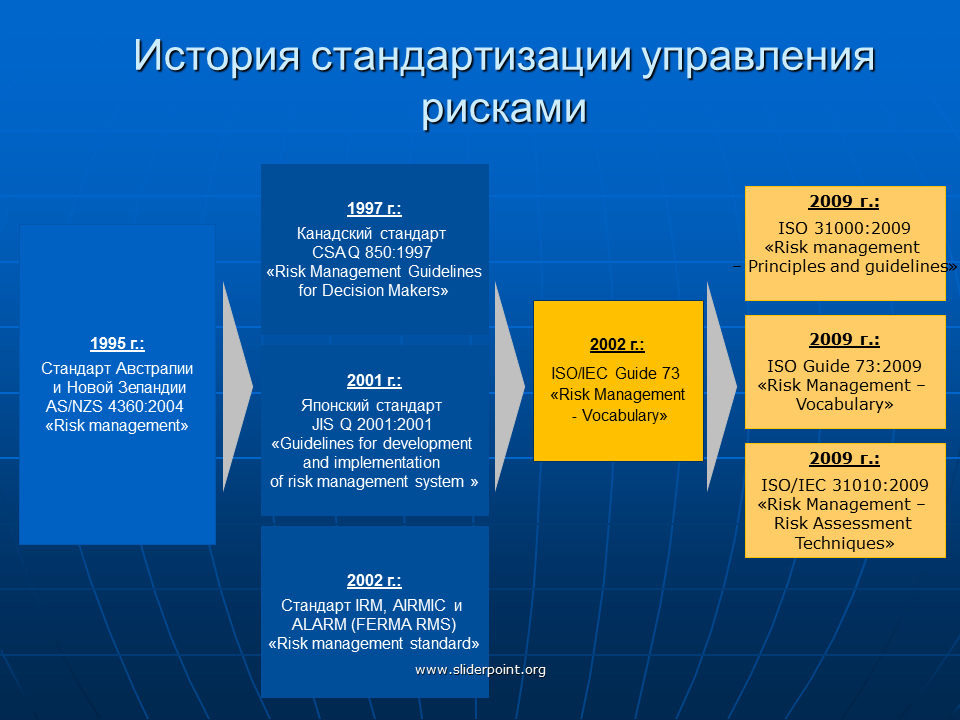
История стандартизации управления рисками
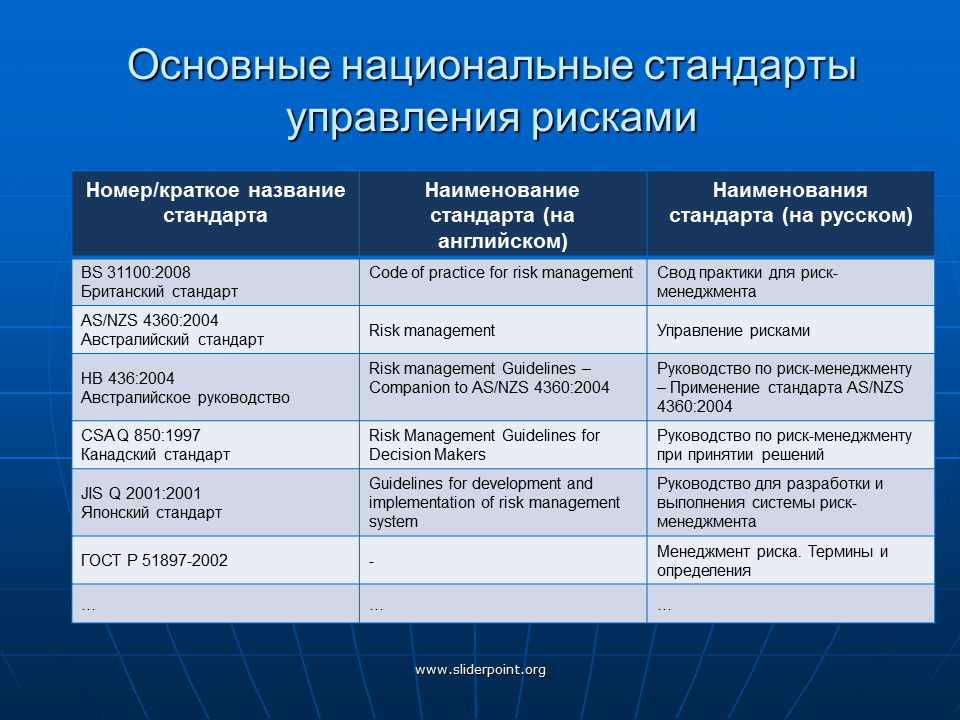
1995 г.:
Стандарт Австралии
и Новой Зеландии
AS/NZS 4360:2004
«Risk management»
2001 г.:
Японский стандарт
JIS Q 2001:2001
«Guidelines for development
and implementation
of risk management system »
1997 г.:
Канадский стандарт
CSA Q 850:1997
«Risk Management Guidelines
for Decision Makers»
2002 г.:
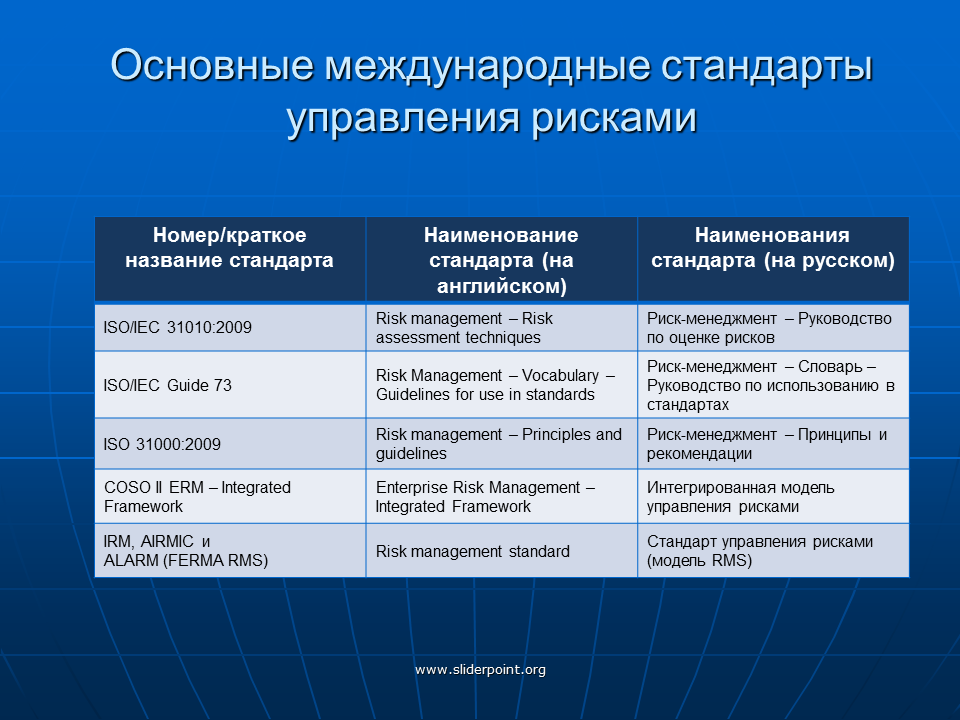
Стандарт IRM, AIRMIC и
ALARM (FERMA RMS)
«Risk management standard»
2002 г.:
ISO/IEC Guide 73
«Risk Management
- Vocabulary»
2009 г.:
ISO 31000:2009
«Risk management
– Principles and guidelines»
2009 г.:
ISO Guide 73:2009
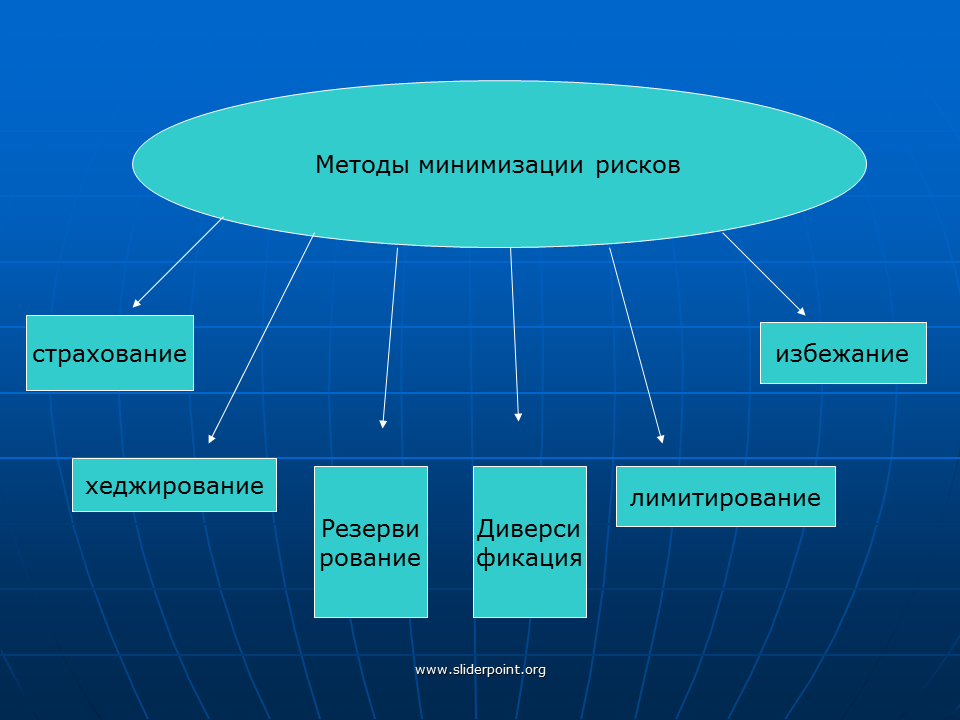
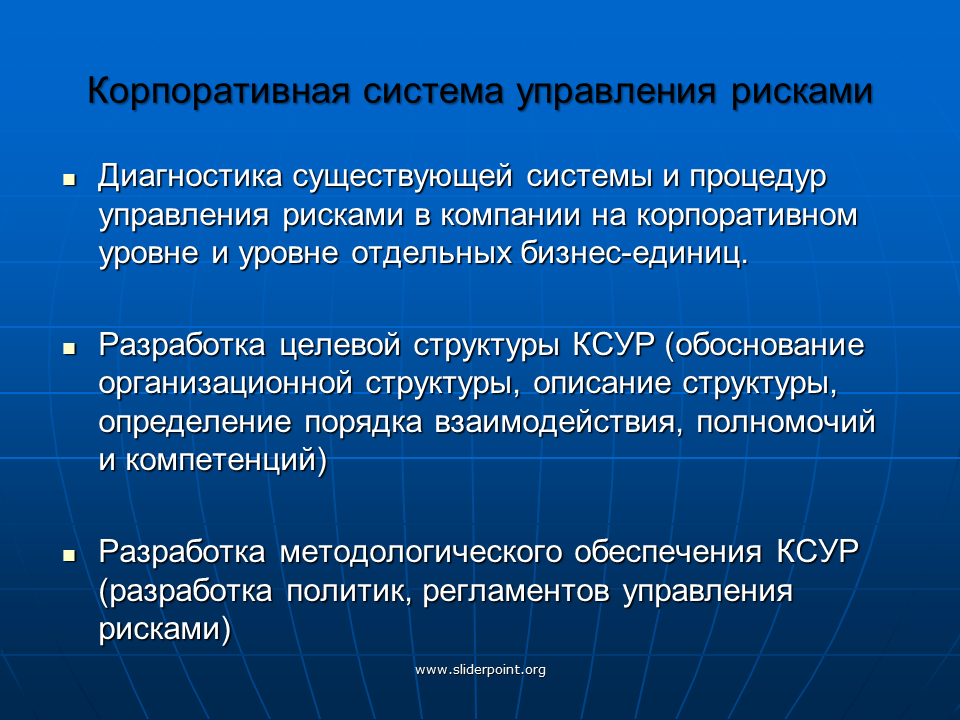
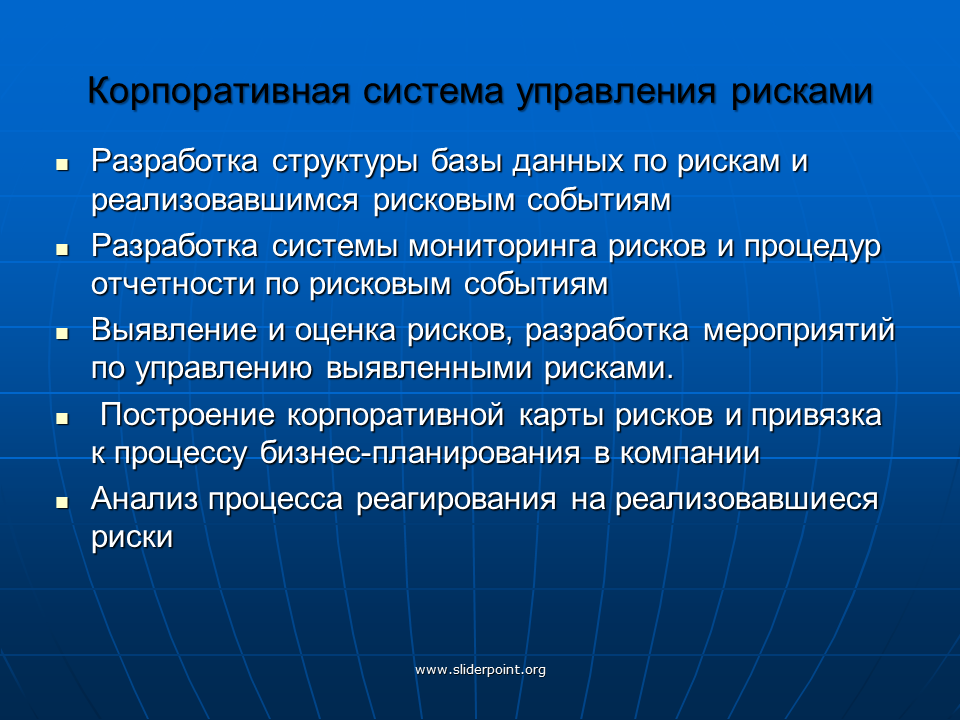
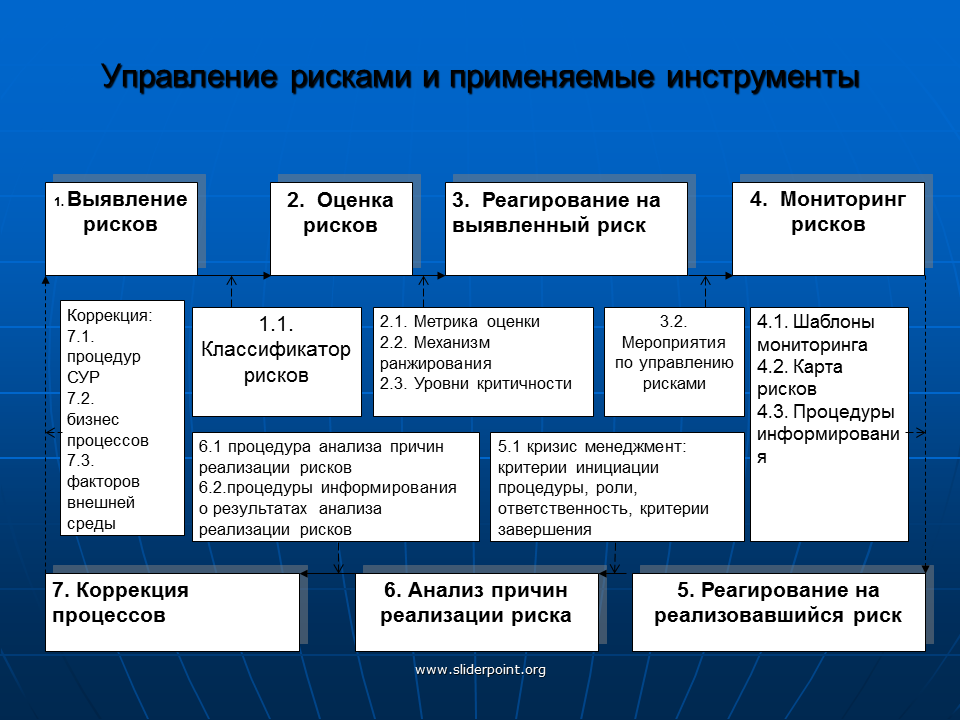
Содержание
- Риск и неопределенность
- Классификация UNIDO
- Управление рисками организации определяется как
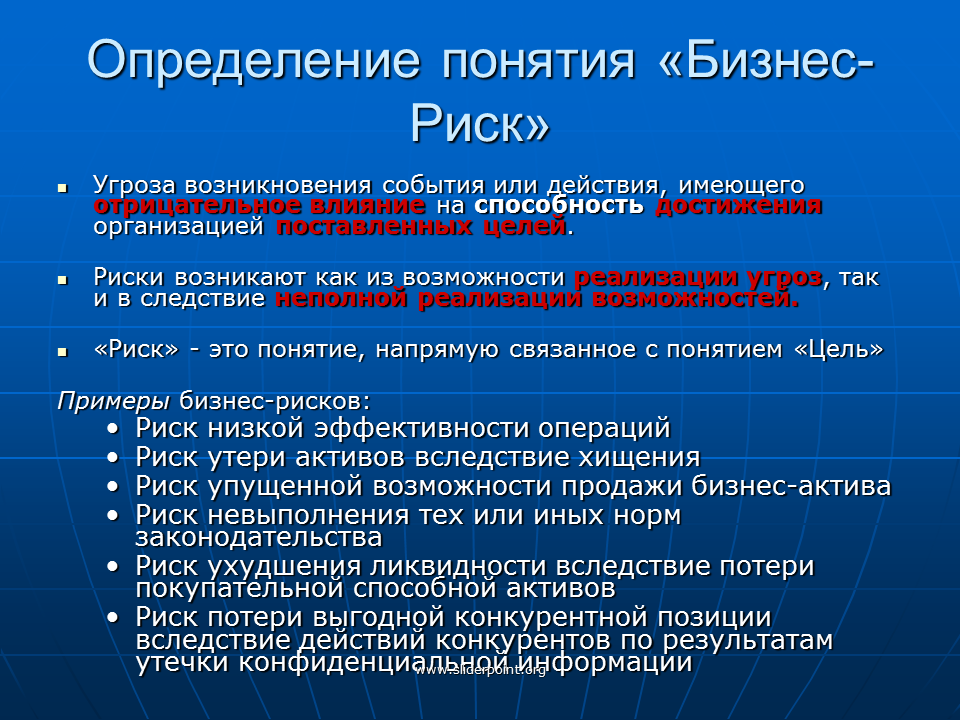
- Определение понятия «Бизнес-Риск»
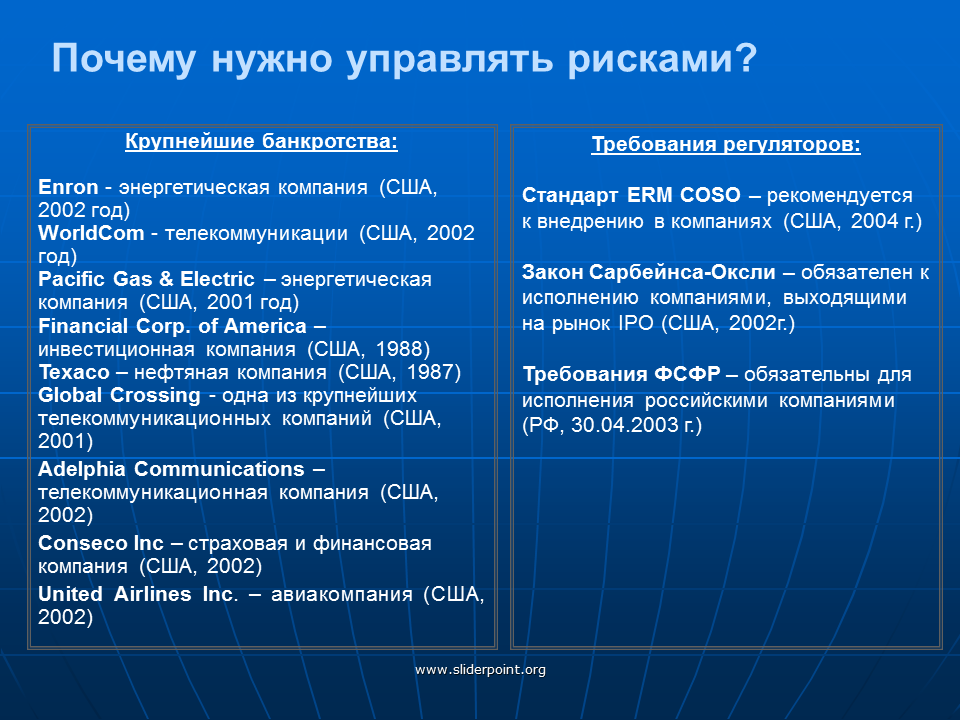
- Почему нужно управлять рисками?
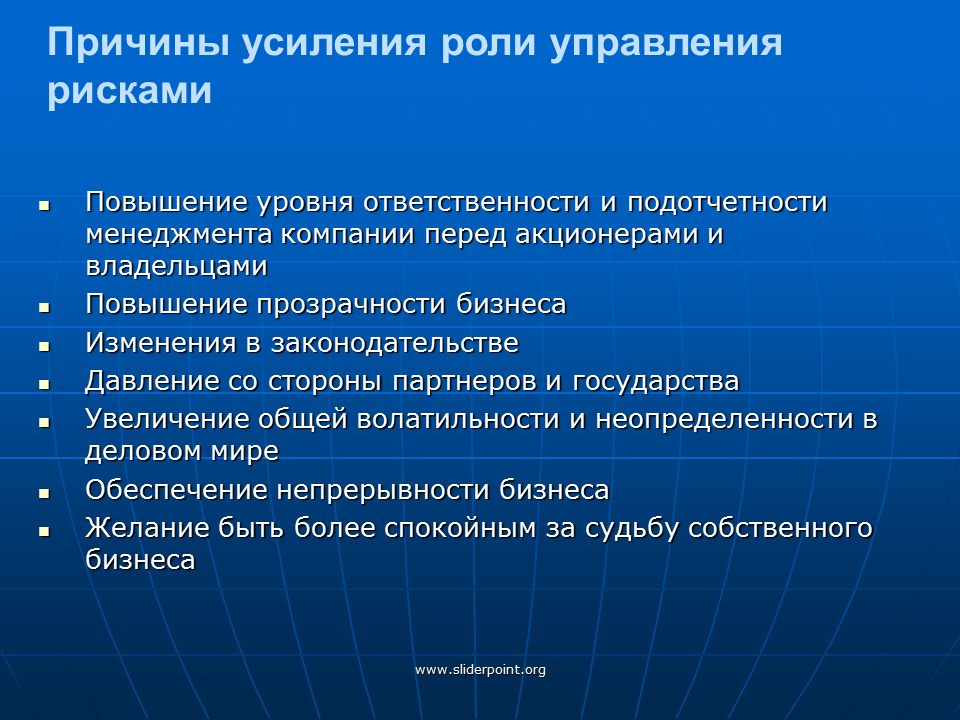
- Причины усиления роли управления рисками
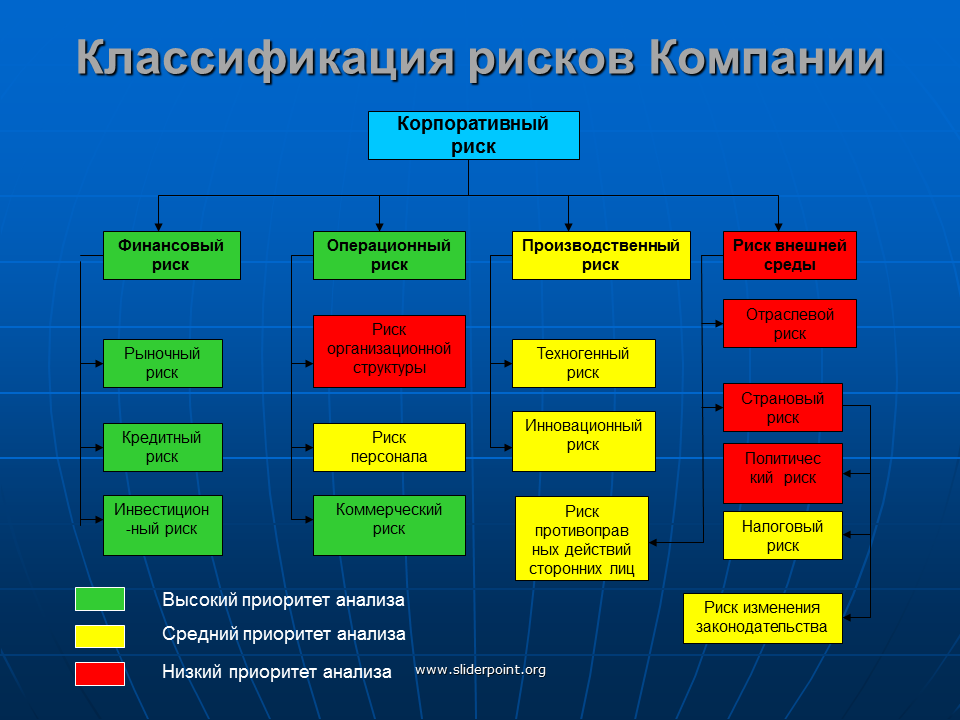
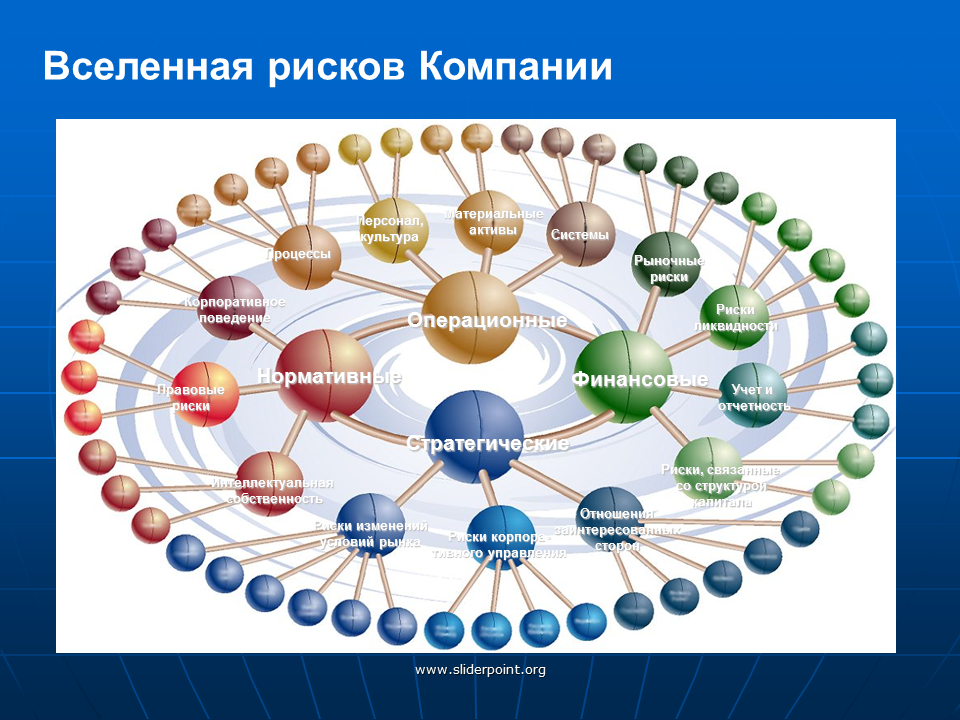
- Классификация рисков Компании
- Обзор стандартов по управлению рисками
- Основные международные стандарты управления рисками
- Основные национальные стандарты управления рисками
- Преимущества комплексного управления рисками
- Основные определения
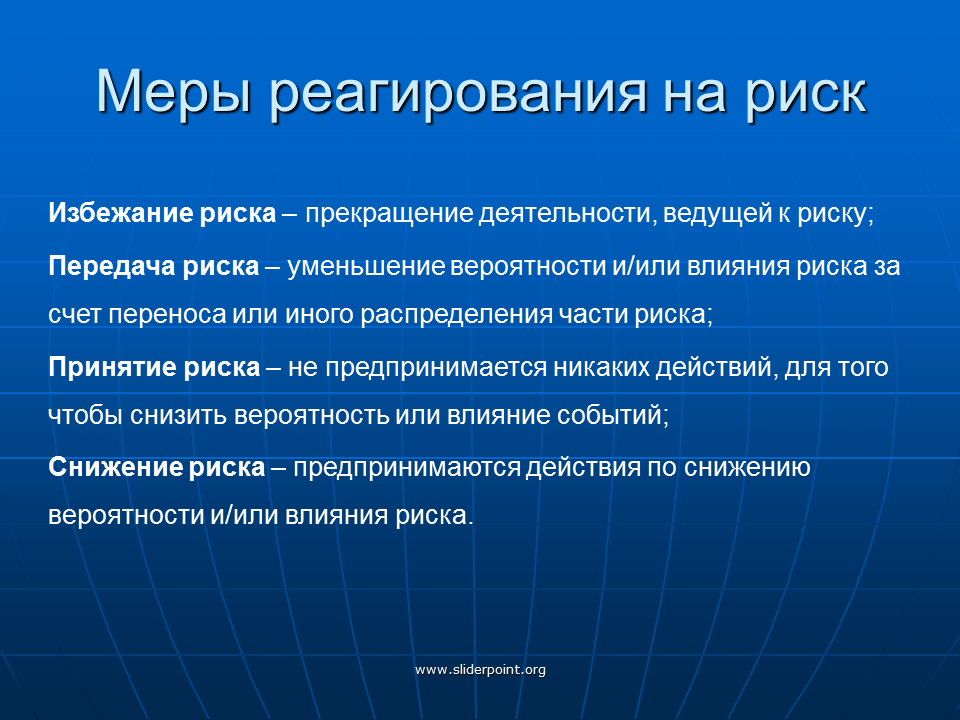
- Меры реагирования на риск
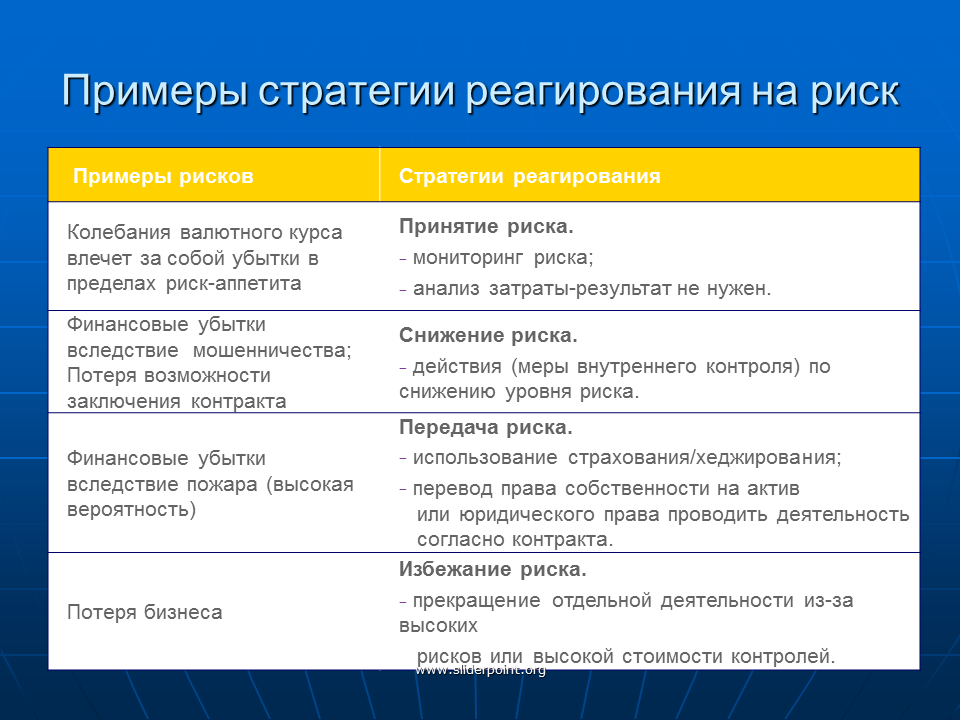
- Примеры стратегии реагирования на риск
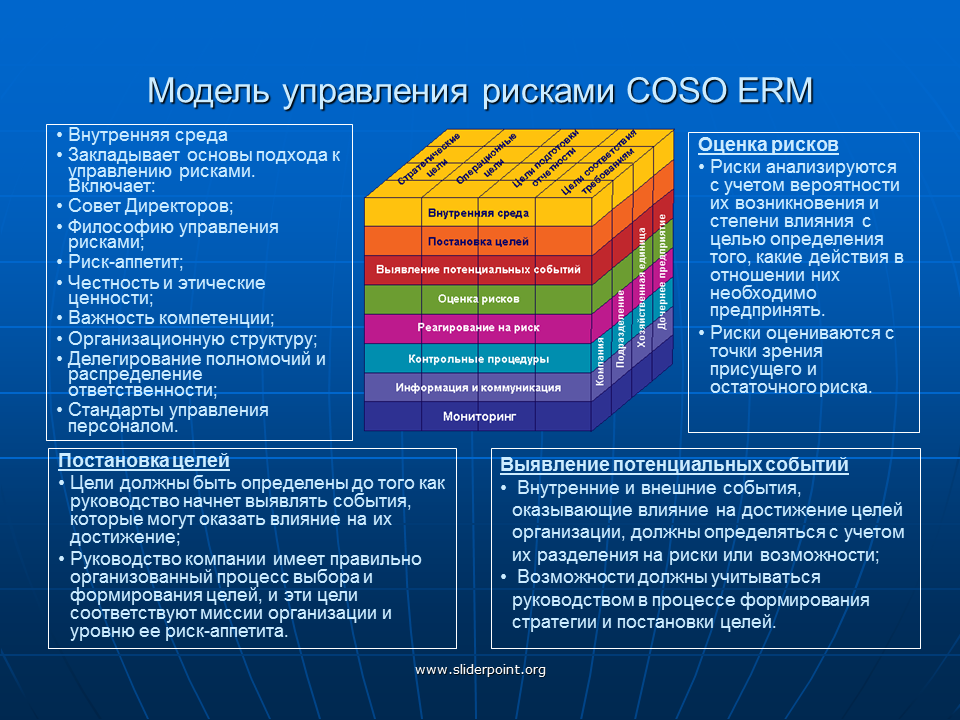
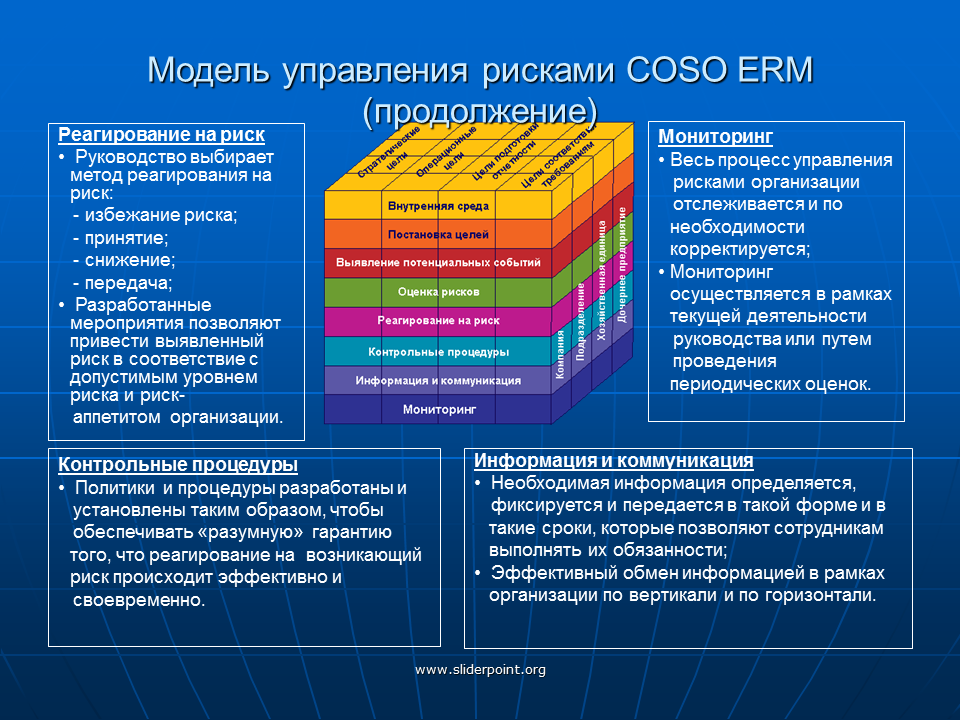
- Модель управления рисками COSO ERM
- Оценка на уровне процессов
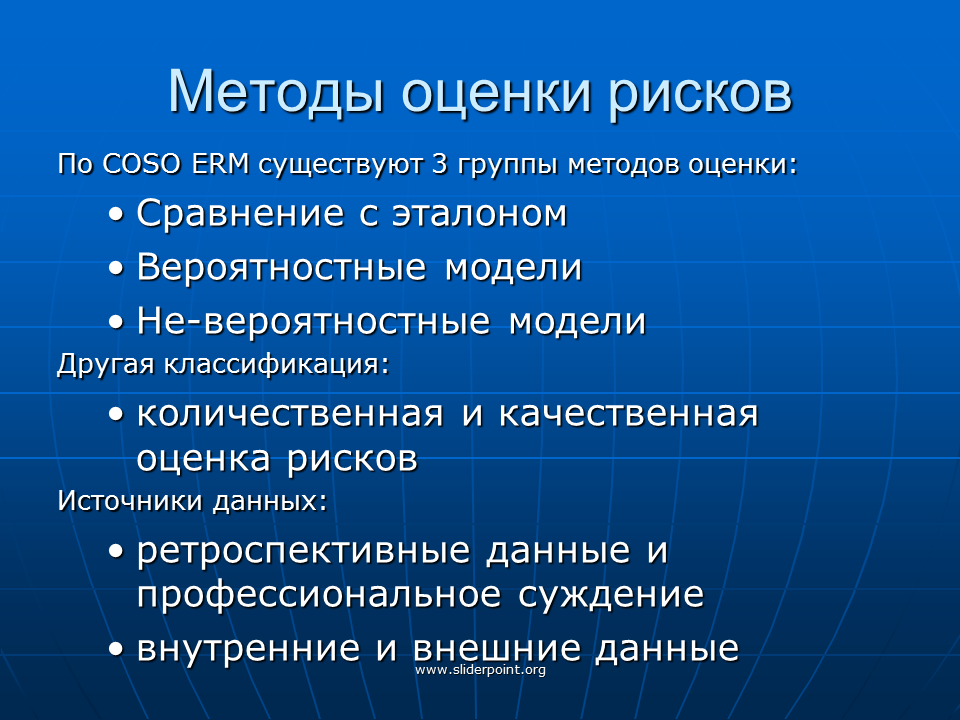
- Методы оценки рисков
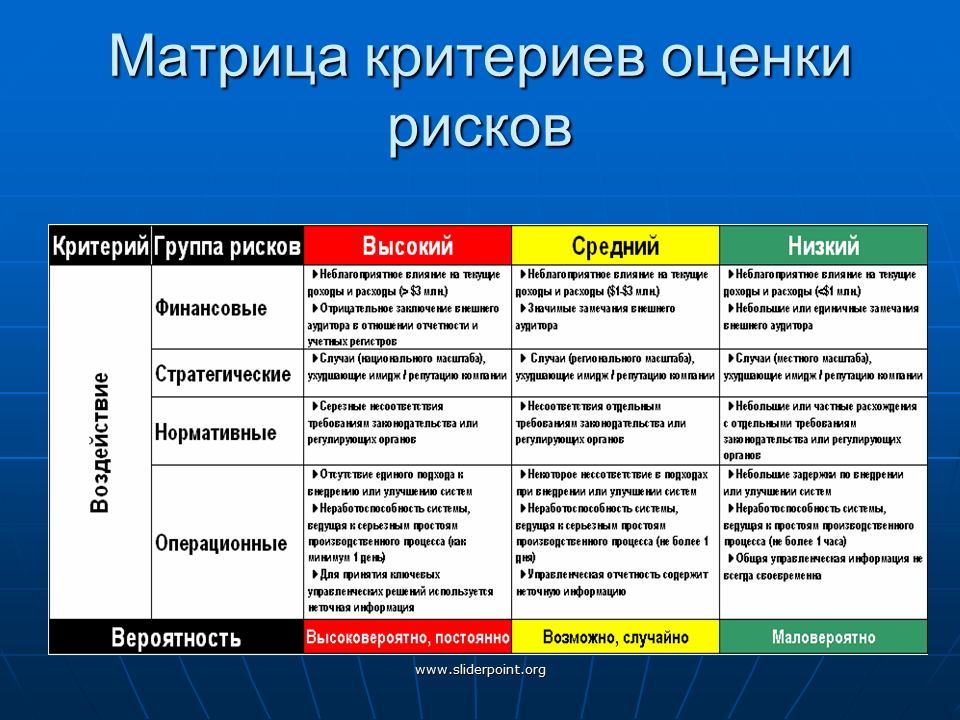
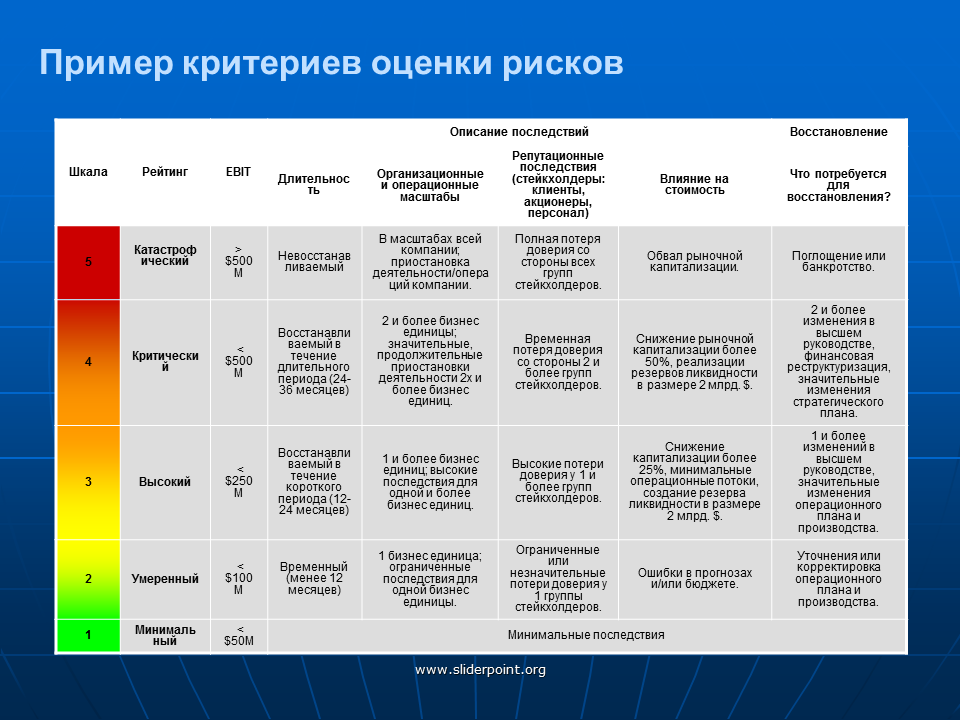
- Матрица критериев оценки рисков
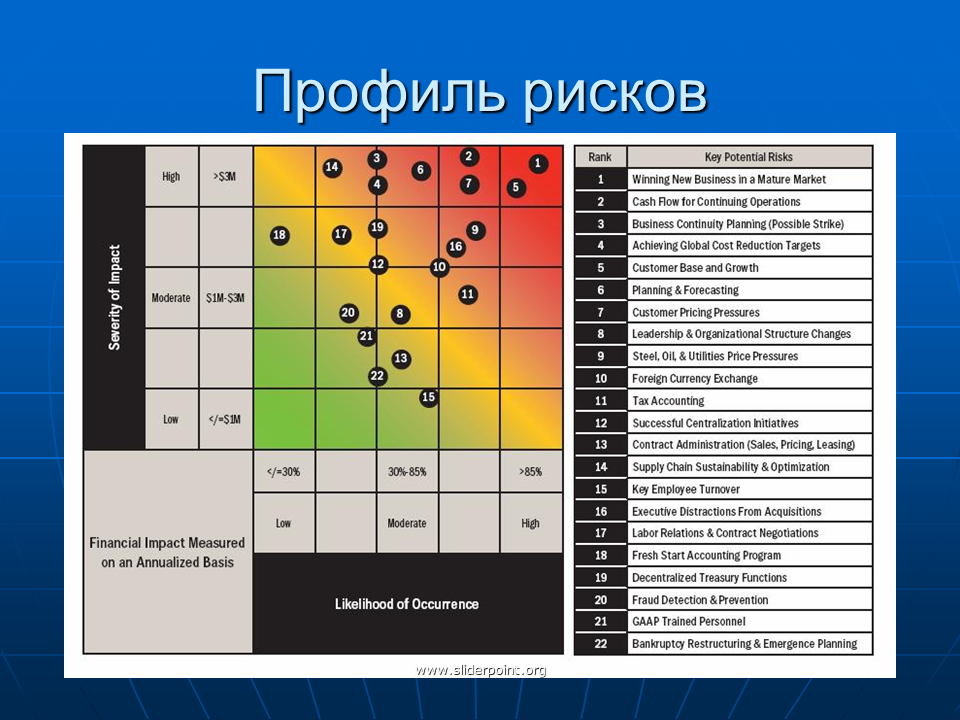
- Профиль рисков
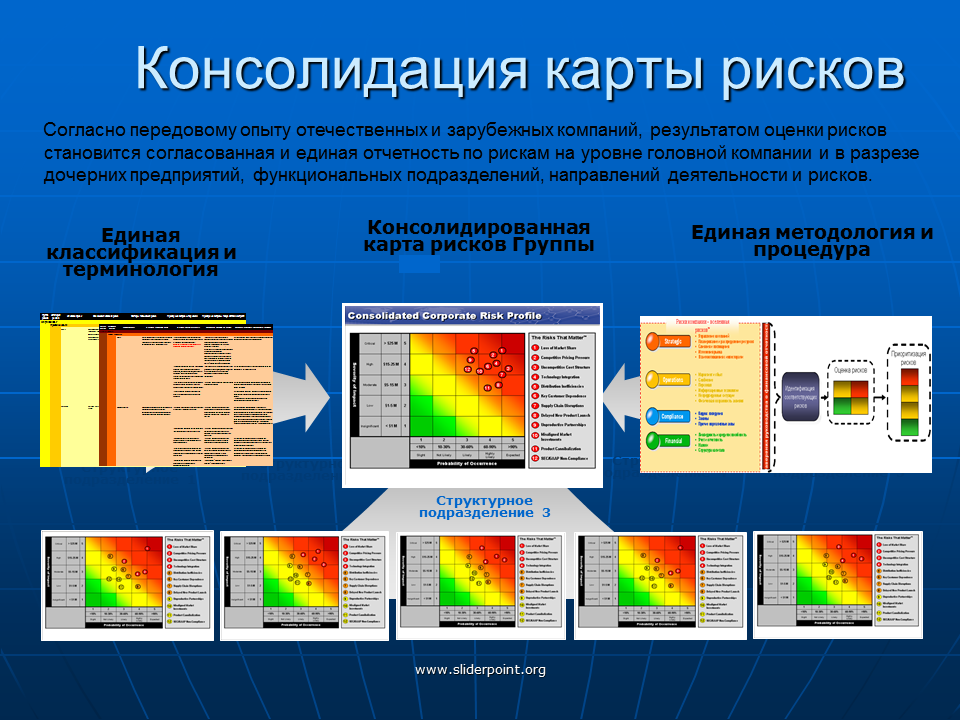
- Консолидация карты рисков
- Стратегия и тактика риск-менеджмента
- Регламент минимизации рисков
- Задачами регламента являются
- Реагирование на риски в соответствии с концепцией COSO
- Реагирование на риски
- Корпоративная система управления рисками
- Управление рисками и применяемые инструменты
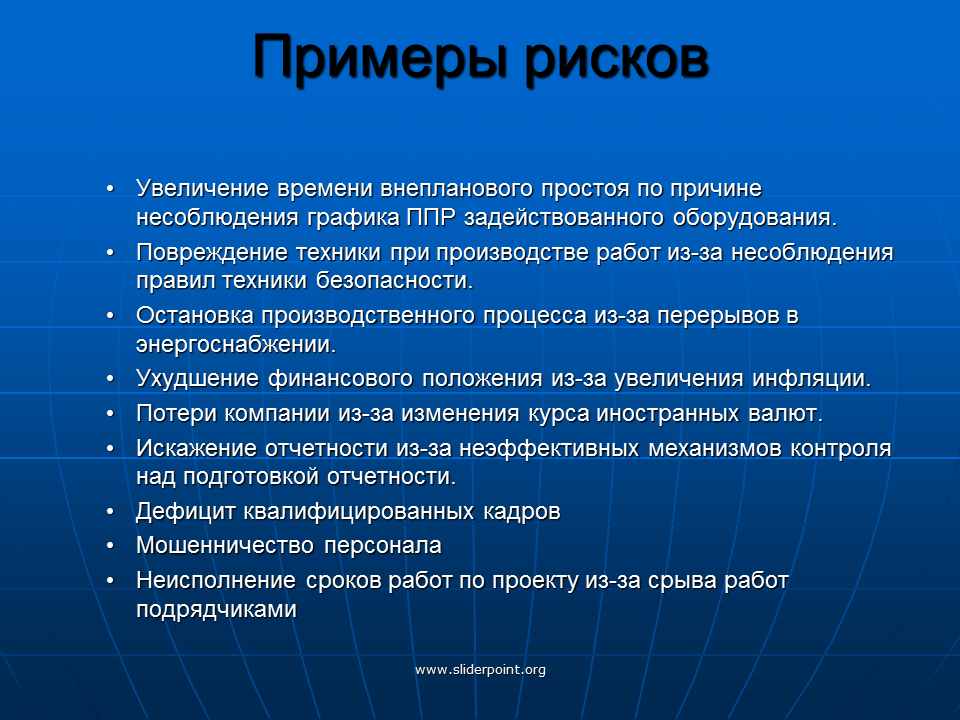
- Примеры рисков
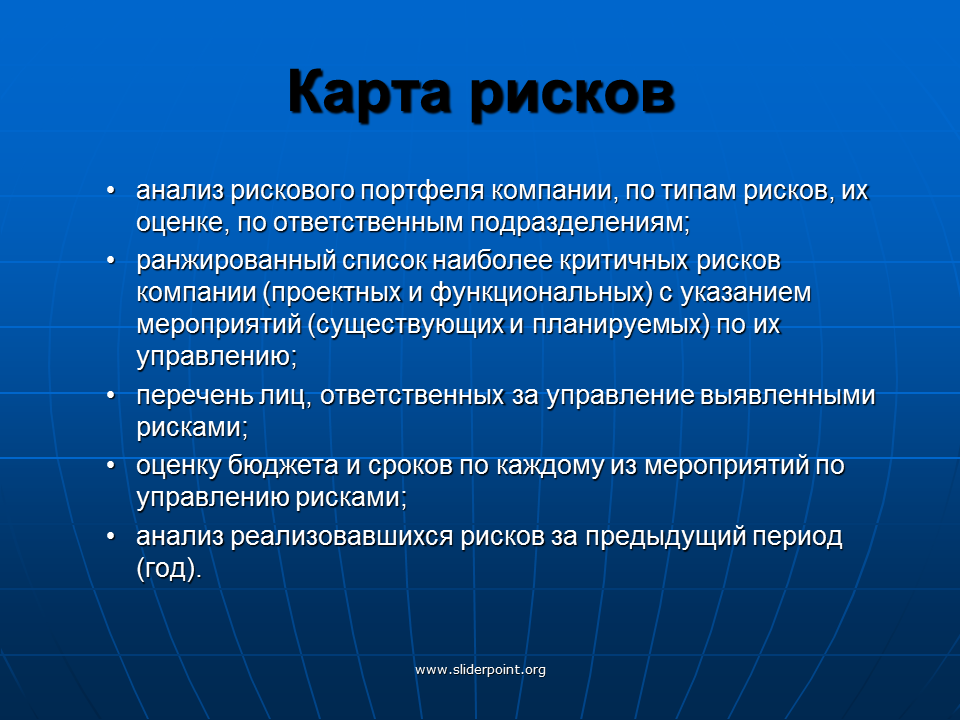
- Карта рисков
Последние добавления
- Изучение менеджмента
- Африка
- Виртуальная экскурсия по Забайкальскому краю
- Атомы
- Что такое деньги
- Методология управления
- Информация и коммуникация в управлении